Beihilfe für Beamte

Zuletzt aktualisiert: Oktober 2026

Fachlich geprüft von unseren Experten für den Öffentlichen Dienst
Stefan Klaus Harmsen

Stefan Klaus Harmsen
Versicherungskaufmann, Fachberater für Finanzdienstleistungen (IHK), Geschäftsführer der fair Finanzpartner oHG – seit 1995 in der Branche. Schwerpunkt: Beratung für den Öffentlichen Dienst, beihilfekonforme Krankenversicherung.
Patrick Jahn

Patrick Jahn
Bachelor of Arts, Kaufmann für Versicherungen und Finanzen – seit 2010 in der Branche. Schwerpunkt: beihilfekonforme Krankenversicherung und Dienstunfähigkeitsversicherung.

Beide Autoren sind eingetragene Versicherungsvermittler (IHK-Vermittlerregister, Angaben im Impressum). Fragen direkt an unsere Experten? Über die Profilseiten erreichen Sie beide per Direktkontakt.
Was ist Beihilfe?

Beihilfe für Beamte DBVAls Beamtin bzw. Beamter stehen Ihnen und Ihren berücksichtigungsfähigen Angehörigen im Krankheitsfall zahlreiche Unterstützungsleistungen durch Ihren Dienstherrn im Rahmen der Krankenversorgung zu.

Kurz gesagt: Ihr Dienstherr zahlt einen großen Teil Ihrer Aufwendungen, was als „Beihilfe“ betitelt wird. Die Beihilfe ist ein besonderer Vorteil für Beamte, da das Dienst- und Treueverhältnis zwischen ihnen und ihrem Dienstherrn in Bund und Ländern auf besondere Weise verbunden ist. Sie ergänzt die gesundheitliche Eigenvorsorge der Beamten. Dabei wird zwischen der individuellen Beihilfe sowie der Pauschalen Beihilfe unterschieden.

Doch was genau bedeutet Beihilfe, worin liegen die Unterschiede der Beihilfe-Regelungen, wie profitieren Sie als Beamter bzw. Beamtin von ihr und welche Rolle spielt die Heilfürsorge für Soldaten und Beamte im Sicherheitsbereich?

Im Folgenden geben wir Ihnen einen verständlichen Überblick und zeigen Ihnen wie Sie mit der DBV und unseren speziell auf das Beihilferecht abgestimmten Leistungen optimal abgesichert sind.
Ihr Beitrag zur Krankenversicherung – jetzt online berechnen

Berechnen Sie Ihr persönliches Angebot der DBV in wenigen Schritten selbst – unverbindlich und direkt beim Versicherer.

Jetzt Beitrag berechnen

Weiter zur Online-Berechnung der DBV (AXA)

Beihilfe für Beamte

Beihilfe Beamte fair-FinanzpartnerDas Recht auf Beihilfe ist eine wichtige Fürsorgeleistung Ihres Dienstherrn, die in der Bundesbeihilfeverordnung sowie in den Beihilfeverordnungen der Bundesländer geregelt ist. Dies bedeutet, dass es in Deutschland 17 Beihilfeverordnungen gibt und Sie bei einem Bundeslandwechsel in jedem Fall eine Anpassung Ihres Versicherungsschutzes vornehmen sollten. Die Beihilfe sichert Ihnen im Krankheits-, Pflege- oder Geburtsfall eine anteilige Erstattung der anfallenden Kosten. In der Regel deckt die Beihilfe 50 % ab, aber je nach Familienstand sind bis 80 % Ihrer Kosten abgedeckt, abhängig von Ihrer persönlichen Situation, beihilfeberechtigten Angehörigen wie Kinder und dem geltenden Beihilferecht. Der Dienstherr erfüllt damit seine Fürsorgepflicht, indem er eine Versorgung im Rahmen der Beihilfe bietet, die mit der gesetzlichen Krankenversicherung (GKV) vergleichbar ist.

Den Anteil, den die Beihilfe nicht trägt, sichern Sie in der Regel mit einer beihilfekonformen privaten Krankenversicherung und einer privaten Pflegepflichtversicherung (PVB) ab – damit erfüllen Sie zugleich die Pflicht zur Kranken- und Pflegeversicherung. Welche Tarife und Ergänzungen dafür infrage kommen, lesen Sie auf unserer Seite Private Krankenversicherung für Beamte.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.

Mehr Informationen

Überblick über die Leistungen

BeihilfeIhr Dienstherr übernimmt folgende Aufwendungen:

  • Krankheitskosten: ärztliche und zahnärztliche Behandlungen, Medikamente und Krankenhausaufenthalte.
  • Vorsorge und Schutzimpfungen: präventive Maßnahmen zur Gesundheitsförderung.
  • Geburtsfälle: Kosten im Zusammenhang mit der Geburt eines Kindes.

Aufgrund einer schweren Krankheit und einer längeren Krankenhausbehandlung könnten Sie medizinische Rehabilitationsmaßnahmen oder eine Anschlussheilbehandlung (Kur) in Anspruch nehmen, um Ihre Gesundheit wiederherzustellen. Eine stationäre Rehabilitation ist in der Regel bis zu 21 Tagen beihilfefähig. Für die sogenannte Mutter-/Vater-Kinder-Rehabilitation gilt diese Regelung ebenso. Bitte beachten Sie, dass Rehabilitationsmaßnahmen und Kuren vorab von Ihrem Dienstherrn genehmigt werden müssen.

Auch für andere medizinische Aufwendungen wie Früherkennungsuntersuchungen, Vorsorgemaßnahmen, Schwangerschaft und Geburt, künstliche Befruchtung, Sterilisation, Empfängnisregelung und Schwangerschaftsabbruch, kann Beihilfe gewährt werden.

Darüber hinaus gibt es spezifische Regelungen in den Beihilfeverordnungen im Falle des Todes eines Beihilfeberechtigten sowie für Erste-Hilfe-Maßnahmen und Organspende.
Was die Beihilfe nicht oder nur teilweise zahlt

Die Beihilfe erstattet nur, was die Beihilfeverordnung Ihres Dienstherrn als beihilfefähig vorsieht – oft mit Höchstbeträgen oder Eigenanteilen. Typische Lücken sind Zahnersatz und Implantate, Sehhilfen, Leistungen von Heilpraktikern, Behandlungen außerhalb der EU und die Wahlleistungen im Krankenhaus wie Chefarztbehandlung und Zweibettzimmer, die je nach Land nur gegen einen Eigenbeitrag oder gar nicht beihilfefähig sind.

Wie Sie diese Lücken mit einem Beihilfeergänzungstarif schließen und was eine beihilfekonforme Krankenversicherung zusätzlich leisten kann, erklären wir auf unserer Seite zur privaten Krankenversicherung für Beamte.

Wer hat Anspruch auf Beihilfe?

  • BeihilfeBeamtenanwärter/-innen und Referendar/-innen
  • Hauptamtlich und in Vollzeit tätige Beamte/-innen, Richter/-innen und Hochschullehrende
  • In Teilzeit arbeitende Beamte/-innen, Richter/-innen und Hochschullehrende
  • Waisen, Halbwaisen und Witwer/-innen (Hinweis: Waisen erhalten keine Beihilfe für Ehe-/Lebenspartner und deren Kinder.)
  • Angehörige von Beamten und Soldaten, die Heilfürsorge erhalten oder truppenärztlich versorgt werden.
  • Versorgungsempfänger/-innen wie pensionierte Beamte/-innen, Richter/-innen, Hochschullehrende und Berufssoldaten/-innen im Ruhestand.

Welche Familienangehörigen können Beihilfe erhalten?

Auch die berücksichtigungsfähigen Angehörigen von Beamtinnen und Beamten können von der Beihilfe profitieren.

Dazu zählen:

  • Ehepartner/-innen
  • Eingetragene Lebenspartner/-innen
  • Kinder

Voraussetzungen für die Berücksichtigung:

  • Die Einkünfte des Ehe- oder Lebenspartners dürfen eine Grenze nicht überschreiten: beim Bund 20.000 Euro im zweiten Kalenderjahr vor der Beantragung der Beihilfe, jährlich mit den Renten angepasst – 2026 sind es 22.648 Euro. In den Ländern liegt die Grenze zwischen 12.000 Euro (Bremen) und 22.648 Euro.
  • Kindern muss ein Familienzuschlag (zusätzlich zum Kindergeld, abhängig von der Besoldungsgruppe) gewährt werden.

Gut zu wissen:

Die genauen Regelungen können je nach Bundesland variieren. Es lohnt sich, die Bestimmungen Ihres Dienstherrn zu prüfen, um sicherzugehen, dass Sie und Ihre Familie optimal abgesichert sind.

Antrag auf Beihilfe

Die Beantragung der Beihilfe erfolgt über spezielle Formulare, die meist als PDF-Downloads in Ihrer Personalstelle zur Verfügung stehen. Der Bund und viele Länder bieten inzwischen eine Beihilfe-App an. Viele Bundesländer akzeptieren aber die Beihilfeanträge weiterhin in Papierform. Die Bearbeitungszeit Ihres Antrags variiert je nach Beihilfestelle zwischen einer und sechs Wochen. Sobald der Antrag geprüft ist, werden die beihilfefähigen Kosten gemäß Ihren Ansprüchen auf Ihr Girokonto erstattet.

Ein großer Vorteil: Für Bundesbeamtinnen und -beamte gibt es inzwischen eine Bundesbeihilfe-App, die die Bearbeitungszeiten erheblich verkürzt. Statt wie bisher zwei bis sechs Wochen auf die Erstattung zu warten, erhalten Sie die Auszahlung oft schon nach wenigen Tagen. Auch in vielen Bundesländern haben Landesbeamtinnen und -beamte die Möglichkeit, ihre Beihilfeanträge digital einzureichen. Diese moderne Lösung spart Zeit und erleichtert Ihnen den gesamten Prozess. Achten Sie auf die Antragsfrist: Beim Bund muss die Beihilfe innerhalb von drei Jahren nach dem Rechnungsdatum beantragt werden, in den Ländern je nach Dienstherr innerhalb von einem bis drei Jahren – etwa ein Jahr in Niedersachsen und Thüringen, zwei Jahre in Hamburg. Wird der Antrag zu spät eingereicht, gibt es für diese Rechnung keine Beihilfe mehr.
Heilfürsorge für Soldaten sowie Beamte

Soldatinnen und Soldaten sowie viele Beamtinnen und Beamte im Sicherheitsbereich erhalten während ihrer aktiven Dienstzeit keine Beihilfe, sondern Heilfürsorge. Diese übernimmt Ihre Krankheitskosten für Krankheit, Vorsorge und Schutzimpfungen zu 100 %. Sobald Sie in den Ruhestand treten, endet die Heilfürsorge und es greift stattdessen die Beihilfe – auch für beihilfeberechtigte Angehörige.

Bereits mit Aufnahme Ihrer Tätigkeit sind Sie außerdem verpflichtet, eine Pflegepflichtversicherung (PVB) abzuschließen. Zusätzlich ist es sinnvoll, frühzeitig eine Anwartschaft zu beantragen, besonders in risikoreichen Berufen wie bei der Polizei, der Feuerwehr oder beim Militär. Eine Anwartschaft sichert Ihre späteren Beihilfeansprüche, selbst wenn gesundheitliche Einschränkungen auftreten. Ohne Anwartschaft oder beihilfekonforme PKV drohen hohe Beiträge in der GKV, da hier alle Einkünfte zur Beitragsberechnung herangezogen werden.

BeihilfeEin Überblick über die Leistungen

Ihr Dienstherr übernimmt im Rahmen der Heilfürsorge folgende Aufwendungen:

  • Krankheitskosten: ärztliche Behandlungen, Medikamente und Krankenhausaufenthalte.
  • Vorsorge und Schutzimpfungen: präventive Maßnahmen zur Gesundheitsförderung.
  • Geburtsfälle: Kosten im Zusammenhang mit der Geburt eines Kindes.

Als Beamter bzw. Beamtin mit Heilfürsorge ist es wichtig, dass Sie schon während Ihrer aktiven Dienstzeit mögliche Versorgungslücken schließen. Gerade für Feuerwehrleute, Polizisten, Beamte im Justizvollzug oder Soldaten bei der Bundeswehr lohnt sich der Abschluss eines Heilfürsorgeergänzungstarifs. Er stellt genauso wie die beihilfekonforme Restkostenversicherung eine ideale Ergänzung dar, wenn die Heilfürsorge nicht alle Kosten übernimmt – etwa für Sehhilfen, Heilpraktiker, Zahnersatz, Chefarztbehandlungen oder Behandlungen im Ausland.

Damit diese Kosten von Ihrer privaten Krankenversicherung (PKV) übernommen werden können, empfiehlt es sich, zunächst einen Beihilfeantrag bei der zuständigen Stelle Ihres Dienstherrn zu stellen. Die Rechnungen und eine eventuelle Ablehnung der Beihilfestelle reichen Sie dann einfach bei Ihrer beihilfekonformen PKV ein.

Beihilfe im Ruhestand: was sich für Pensionärinnen und Pensionäre ändert

Mit dem Eintritt in den Ruhestand steigt Ihr Beihilfeanspruch. Für Versorgungsempfängerinnen und Versorgungsempfänger übernimmt die Beihilfe beim Bund 70 % der beihilfefähigen Kosten (§ 46 Abs. 2 BBhV), in den meisten Ländern ebenfalls. Einzelne Länder weichen ab: Bremen zahlt 60 % und erhöht den Satz um 5 Prozentpunkte je berücksichtigungsfähigem Angehörigen bis höchstens 80 %, Sachsen zahlt 90 %, wenn zwei oder mehr Kinder berücksichtigungsfähig sind. Für Ihren Ehepartner und Ihre Kinder gelten weiter eigene Sätze – beim Bund 70 % und 80 %.

Ihre Krankenversicherung passt sich an. Statt 50 % muss Ihre private Krankenversicherung im Ruhestand meist nur noch 30 % der Kosten tragen. Der Versicherer stellt den Tarif auf den neuen Beihilfesatz um; eine Gesundheitsprüfung ist dafür nicht nötig, weil der versicherte Anteil sinkt. In der Regel sinkt damit auch Ihr Beitrag. Melden Sie die Änderung deshalb rechtzeitig vor dem Ruhestand.

Aus der Heilfürsorge in die Beihilfe. Waren Sie im aktiven Dienst heilfürsorgeberechtigt – etwa bei Polizei, Feuerwehr, im Justizvollzug oder als Soldat –, beginnt die Beihilfe erst mit dem Ruhestand. Dann brauchen Sie erstmals eine beihilfekonforme Krankenversicherung. Mit einer rechtzeitig abgeschlossenen Anwartschaftsversicherung wechseln Sie ohne neue Gesundheitsprüfung in den passenden Tarif.

Den Antrag stellen Sie im Ruhestand wie gewohnt: Belege einreichen, per Formular oder – wo angeboten – per App.

Mit der DBV an Ihrer Seite können Sie sicher sein, dass Ihre Absicherung optimal auf Ihre Bedürfnisse abgestimmt ist. Wir helfen Ihnen, den Überblick zu behalten und stehen Ihnen bei Fragen zur Beantragung oder Ergänzung Ihrer Leistungen gerne zur Verfügung.
Pauschale Beihilfe: die Alternative mit gesetzlicher Krankenversicherung

In einigen Ländern können Sie statt der individuellen Beihilfe eine pauschale Beihilfe wählen: Der Dienstherr zahlt dann die Hälfte Ihres Krankenversicherungsbeitrags – meist zur gesetzlichen Krankenversicherung –, Einzelbeihilfen zu Krankheitskosten entfallen. Möglich ist das in Baden-Württemberg, Berlin, Brandenburg, Bremen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Sachsen und Thüringen. Sachsen-Anhalt zahlt seit 2026 einen vergleichbaren Zuschuss zur gesetzlichen Krankenversicherung, Schleswig-Holstein nur unter bestimmten Voraussetzungen.

Die Entscheidung ist in den meisten Ländern unwiderruflich, und zur Pflegeversicherung gibt es keinen Zuschuss. Für wen sich die pauschale Beihilfe lohnt und was sie kostet, lesen Sie auf unserer Seite zur pauschalen Beihilfe.

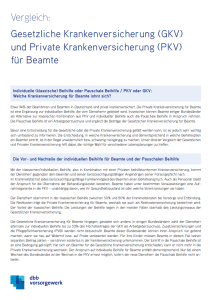
GKV PKV Beamte Vergleich

Laden Sie sich hier unseren Expertenratgeber 

„Vergleich: Gesetzliche Krankenversicherung und Private Krankenversicherung für Beamte“

herunter, um weitere Informationen und Entscheidungshilfen zur Wahl der, für Sie passenden, Krankenversicherung zu erhalten.

Jetzt herunterladen.

„Vergleich: Gesetzliche Krankenversicherung und Private Krankenversicherung für Beamte“

Bitte beachten Sie, dass sich die Regelungen zur Pauschalen Beihilfe je nach Bundesland unterscheiden können. Daher empfehlen wir Ihnen, sich vor einer Entscheidung ausführlich durch unsere DBV Experten über die spezifischen Bedingungen in Ihrem Bundesland beraten zu lassen. Grundsätzlich ist die Pauschale Beihilfe nur für Beamte mit sehr geringer Besoldung oder schweren Vorerkrankungen interessant.

Fazit:

  • Beamte/-innen auf Widerruf im Vorbereitungsdienst sind beihilfeberechtigt.
  • Nicht alle Referendare/-innen werden im Vorbereitungsdienst zu Beamten/-innen auf Widerruf ernannt. In diesem Fall haben sie keinen Anspruch auf Beihilfe.
  • Einigen Berufsgruppen – Polizisten/-innen, Feuerwehrleuten und Soldaten/-innen – steht eine umfassendere Gesundheitsfürsorge zu. Sie haben Anspruch auf Heilfürsorge bis sie Versorgungsempfänger/-innen sind.
  • Beihilfeberechtigt sind nur Beamte/-innen.
  • Beamter/Beamtin ist nur, wer eine entsprechende Ernennungsurkunde erhalten hat.
  • Für Bundesbeamte/-innen gilt die Bundesbeihilfeverordnung, für Landesbeamte/-innen gelten die Regelungen des jeweiligen Bundeslandes.

Häufige Fragen:

Die Beihilfe und die private, beihilfekonforme Krankenversicherung gehören zusammen.

Die Beihilfe des Dienstherrn ergänzt die zumutbare Eigenvorsorge der Beamtinnen und Beamten. Von den beihilfeberechtigten Personen (Beamte/-innen und deren Familienangehörigen) muss der von der Beihilfe nicht übernommene Kostenanteil für ärztliche Behandlungen oder Medikamente selbst übernommen werden. Bis zum 31.12.2008 war es möglich, dies ohne ergänzende Versicherung zu tun. Seit dem 01.01.2009 muss sich jeder krankenversichern. Beamte erfüllen diese Pflicht meist mit einer privaten, beihilfekonformen Krankenversicherung. Wer freiwillig gesetzlich versichert ist, verliert die Beihilfe nicht ganz – sie zahlt dann nur noch zu Kosten, die die Kasse nicht übernimmt. In einigen Bundesländern gibt es neuerdings die Pauschale Beihilfe als Alternative zur individuellen Beihilfe.

Wie viel Prozent der Kosten übernimmt die Beihilfe?

Der Beihilfebemessungssatz ist ein prozentualer Anteil der beihilfefähigen Aufwendungen.

Grundsätzlich gelten folgende Erstattungssätze:

  • Der/die Beihilfeberechtigte selbst: 50 Prozent
  • Empfängerinnen und Empfänger von Versorgungsbezügen (Pensionäre/-innen): 70 Prozent
  • Berücksichtigungsfähige Ehegattinnen und Ehegatten, Lebenspartnerinnen und Lebenspartner: 70 Prozent
  • Berücksichtigungsfähige Kinder und Waisen: 80 Prozent

Wie wird die Beihilfe beantragt?

Die Leistungen der Beihilfestellen erfolgen auf Antrag, d.h. der/die Beihilfeberechtigte reicht seine Belege bei der jeweiligen Beihilfestelle über ein Formular ein. Der Beihilfeantrag muss schriftlich gestellt werden. Einige Bundesländer und auch der Bund bieten bereits s.g. Beihilfe Apps an, d.h. der Antrag kann mittlerweile per App gestellt, die Belege fotografiert und hochgeladen werden.

Alle Aufwendungen müssen von den Beamten/-innen belegt werden. Auf den Rechnungen muss die ärztliche Diagnose, die erbrachte Leistung und die Ziffer der Gebührenordnung notiert sein. In der Praxis stellen Ärzte und Krankenhäuser ihre Rechnungen so aus, dass diese von den Beihilfestellen und den beihilfekonformen Krankenversicherungen problemlos gezahlt werden können.

Bei einigen Behandlungsmethoden, etwa zur Behandlung einer Sucht, müssen vor Behandlungsbeginn Anträge gestellt werden.

Auslegen muss der/die Beihilfeberechtigte die Kosten für seine/ihre Heilbehandlung in der Regel nicht, denn die Beihilfestellen zahlen meistens schneller auf das Girokonto des Beamten/der Beamtin ein, als das Zahlungsziel ausläuft.

Arztrechnungen, Rechnungen für Heilbehandlungen im Krankenhaus oder Rechnungen für Medikamente sowie Behandlungskosten für Physiotherapie werden nur erstattet, wenn die Beihilfe rechtzeitig beantragt wird: beim Bund innerhalb von drei Jahren nach dem Rechnungsdatum, in den Ländern je nach Dienstherr innerhalb von einem bis drei Jahren.

Nicht alle Kosten werden erstattet

Aufwendungen für medizinische Heilbehandlungen werden nicht automatisch anerkannt und sind nicht immer beihilfefähig. Es gibt viele, nicht beihilfefähige Behandlungsmethoden oder Arzneimittel, die medizinisch noch nicht anerkannt sind und deshalb von der Erstattung ganz oder teilweise ausgeschlossen sind.

Die Bundesbeihilfeverordnung beschreibt: „Beihilfefähig sind nur notwendige und wirtschaftlich angemessene Ausgaben.“ Was notwendig und was angemessen ist, entscheidet die Festsetzungsstelle (Beihilfestelle) der jeweiligen Behörde.

Auch Gutachten eines Amts- oder Vertrauensarztes können hinzugezogen werden. In den meisten Fällen gilt als notwendig, was der behandelnde Arzt verordnet hat. Hieraus entstehen nicht selten Streitfälle, etwa wenn der Arzt ein Medikament verschreibt, dessen Wirksamkeit wissenschaftlich für die Krankheit des/der Beamten/Beamtin nicht allgemein anerkannt ist. In den meisten Fällen bietet die Beihilfestelle für solche Medikamente oder Therapien keine Unterstützung.

Je nach Bundesland gibt es sogenannte Kostendämpfungspauschalen oder andere Eigenbehalte, die von den beihilfefähigen Aufwendungen abgezogen werden. Einen Teil der Kosten muss die Beamtin oder der Beamte selbst tragen. Diese Regelungen orientieren sich in der Regel an den Leistungen der gesetzlichen Krankenkassen.

Wird die Beihilfe auch im Ausland gezahlt?

Die Beihilfe wird innerhalb der Europäischen Union, wie im Inland, vom Dienstherrn geleistet. Außerhalb der EU entstandene Kosten sind nur bis zur Höhe der im Inland geltenden Sätze beihilfefähig und werden auf Beihilfeantrag erstattet.

Beihilfeberechtigte können von der DBV und den auf das Beihilferecht abgestimmten Leistungen profitieren

Da auch Beamte und Beamtinnen der allgemeinen Krankenversicherungspflicht unterliegen, brauchen sie eine Krankenversicherung – in aller Regel eine beihilfekonforme private Krankenversicherung, die genau den Anteil abdeckt, den die Beihilfe offenlässt.

Mit der privaten Krankenversicherung der DBV erhalten Beamte/Beamtinnen und ihre Angehörigen erstklassigen Versicherungsschutz für den Fall einer Erkrankung. Die Leistungspakete sind genau und individuell auf den jeweiligen Beihilfebedarf zugeschnitten. Die Produkte der DBV Krankenversicherung versichern nur die Kosten, die von der Beihilfe nicht übernommen werden. Dadurch werden die speziellen Tarife besonders kostengünstig. Mit verschiedenen Leistungspaketen kann der Versicherungsbedarf an die individuellen Wünsche des Kunden und an das jeweilige Bundesland oder die Bundesbeihilfeverordnung angepasst werden.

Auch für Familienmitglieder fallen die Kosten für eine private, beihilfekonforme Krankenversicherung günstig aus. Die Kinder und der Ehepartner/die Ehepartnerin sind ebenfalls über die Beihilfen abgesichert, wenn sie nicht nur berücksichtigungsfähig, sondern auch beihilfefähig sind. Sie erhalten dann in der privaten Krankenversicherung (PKV) ebenfalls einen speziellen Beamtentarif. Dieser steht den Beamten/Beamtinnen und ihren Familienmitgliedern in der gesetzlichen Krankenkasse (GKV) nicht zu. Bei der DBV Versicherung sind Beamte/-innen und ihre Familienmitglieder preisgünstig und umfassend versichert.

Was unsere Tarife im Einzelnen leisten, lesen Sie auf unserer Seite zur privaten Krankenversicherung für Beamte.

FAQ

Grundsätzlich erhalten alle Beamten und somit auch Lehrer, deren Kinder und berücksichtigungsfähige Ehegatten/Lebenspartner bereits mit dem Status der Anwärterin/des Anwärters Beihilfe. Dieser Status in der Beamtenlaufbahn heißt „Beamter auf Widerruf“.

Als Beihilfe wird die Beteiligung des Dienstherrn, also des Bundeslandes oder des Bundes, an den tatsächlich durch Krankheit, Vorsorge, Schutzimpfungen oder Geburten entstandenen Kosten bezeichnet.

Seit 2009 muss sich jeder krankenversichern. Beamte erfüllen diese Pflicht meist mit einer privaten, beihilfekonformen Krankenversicherung/Restkostenversicherung. Wer freiwillig gesetzlich versichert ist, verliert die Beihilfe nicht ganz – sie zahlt dann nur noch zu Kosten, die die Kasse nicht übernimmt. Die Höhe der Beihilfe differenziert zwischen den Bundesländern und dem Familienstand des Beamten. Der Beihilfesatz ohne Kinder beträgt in der Regel und den meisten Bundesländern 50% bis zur Pensionierung, danach in vielen Bundesländern mehr, so dass die Kosten für die beihilfekonforme Krankenversicherung im Alter sinken.

Die berücksichtigungsfähigen Familienmitglieder eines Beamten haben ebenfalls einen Anspruch auf Beihilfe. Dies gilt auch schon für Beamte auf Widerruf. Im Bund und in vielen Bundesländern sind Kinder zu 80% beihilfefähig und der berücksichtigungsfähige Ehepartner zu 70%. Für den beihilfeberechtigten Beamten selbst bleibt der Beihilfebemessungssatz beim ersten Kind bei 50% und steigt mit dem zweiten Kind auf 70%. Eigene, teils deutlich abweichende Sätze haben Bremen, Hessen, Sachsen und Schleswig-Holstein. Die Leistung der Beihilfe und die Leistung der beihilfekonformen Krankenversicherung/Restkostenversicherung muss zusammen immer 100% ergeben. 

Die Kosten der beihilfekonformen Krankenversicherung für Beamte und somit auch Lehrerinnen und Lehrer richten sich nach dem Eintrittsalter, dem Gesundheitszustand und dem gewünschten Versicherungsschutz.

In Baden-Württemberg übernimmt die Beihilfe zum Beispiel auch für die Erstausstattung von neugeborenen Kindern 250 Euro, in Nordrhein-Westfalen immerhin 170 Euro. In vielen Bundesländern werden keine Wahlleistungen wie ein Zweibettzimmer, Einbettzimmer oder die Behandlung durch den Privatarzt übernommen. Beamte in Bayern können solche Leistungen in Anspruch nehmen oder buchen bei Ihrem beihilfekonformen Krankenversicherer einen Ergänzungstarif hinzu.

Die private beihilfekonforme Krankenversicherung muss immer dann anpasst werden, wenn zum Beispiel durch die Geburt eines Kindes oder eine Scheidung der Beihilfesatz angepasst wird. Hierzu bedarf es einer Meldung an den Versicherer.

Die Leistungen der Beihilfe entsprechen mindestens dem Niveau der gesetzlichen Krankenkassen, sind in vielen Fällen aber auch deutlich besser. Die Leistungen der Beihilfe sind jedoch nicht mit denen der privaten Krankenversicherungen zu vergleichen. Es ist der Standard, dass die Beihilfe der Länder anteilmäßig weniger erstattet als die privaten beihilfekonformen Krankenversicherungen. Um diese Lücke zu schließen, bieten die meisten Versicherer einen sogenannten Beihilfeergänzungstarif, abgestimmt auf das jeweilige Bundesland oder den Bund, an. So ist die Versorgung mit Sehhilfen, Heilpraktikerleistungen oder auch Zahnmedizin gesichert und weitere Zusatzversicherungen sind nicht nötig.

Der Bund und viele Länder bieten inzwischen eine Beihilfe-App an; sonst reicht der Beamte das Abrechnungsformular seiner Beihilfestelle mit den Rechnungen der Ärzte, des Krankenhauses und die Rezepte ein. Das Geld wird dann innerhalb von vier Wochen auf das private Girokonto des Beamten ausgezahlt. Rechnungen, mit der Ausnahme der Rechnungen von Medikamenten aus Apotheken, müssen also nicht ausgelegt werden, denn die privat versicherten Beamten erhalten von nahezu allen großen Beamtenversicherern ihr Geld mit Hilfe einer App zum Teil innerhalb weniger Tage zurückerstattet. Selbst bei altmodischen Versicherern, die keine Versichertenkarte für den Aufenthalt im Krankenhaus vorhalten, erfolgt die Leistungsauszahlung schnell genug, um in der Regel nichts auslegen zu müssen.

Der Nachteil der Angestellten im Öffentlichen Dienst ist, dass sie grundsätzlich keinen Anspruch auf Beihilfe haben und sich gesetzlich krankenversichern müssen. Kranken- und Pflegeversicherung kosten 2026 zusammen gut 21 Prozent des Bruttoeinkommens bis zur Beitragsbemessungsgrenze: 14,6 Prozent allgemeiner Beitragssatz, im Schnitt 2,9 Prozent Zusatzbeitrag und 3,6 Prozent für die Pflege, Kinderlose zahlen etwas mehr. Bei Angestellten trägt der Arbeitgeber etwa die Hälfte, den Rest der Angestellte selbst.

Die Beihilfe wird durch die Beihilfestellen der Bundesländer oder des Bundes erbracht und funktioniert seit vielen Jahrzehnten sehr professionell. Wird eine medizinische Behandlung notwendig, reicht der Beamte die Rechnung des Arztes, des Krankenhauses oder des Apothekers bei seiner Beihilfestelle ein. Diese erstattet dann entsprechend der jeweiligen Beihilfeverordnung auf das private Konto des Beamten. Der Beamte kann zeitgleich einen Antrag auf Erstattung bei seinem privaten Versicherer, ggf. sogar schon über eine App (Hamburg und Bund), stellen und sich die Restkosten ebenfalls erstatten lassen. Die Einreichung muss aber nicht erfolgen, da einige Krankenversicherungen Beitragsrückerstattungen bei Leistungsfreiheit anbieten und es sich ggf. lohnt, Rechnungen zu sammeln, bis der zu erwartende Betrag der Rückerstattung überschritten ist. In den Ausbildungstarifen zahlen einige Versicherer 50% der gezahlten Beiträge zurück, wenn keine Leistungen erbracht wurden. Die DBV zahlt sogar eine Beitragsrückerstattung, wenn Vorsorgeuntersuchungen und Schutzimpfungen abgerechnet wurden.

Die Leistungen der Beihilfestelle und der privaten beihilfekonformen Krankenversicherung dürfen in keinem Bundesland und auch nicht im Bund 100 Prozent übersteigen.

Die Beihilfe ist der finanzielle Zuschuss des Dienstherrn zu den Krankheitskosten seiner Beamten. Der Dienstherr übernimmt einen prozentualen Anteil der tatsächlichen Krankheitskosten im Rahmen der Beihilfe.

Der Beihilfeanspruch von Beamten ist abhängig vom Familienstand, dem jeweiligen Bundesland/des Bundes und dem aktuellen Status (z.B. Pensionär). Meistens bekommen ledige Beamte 50 Prozent Beihilfe, berücksichtigungsfähige Ehepartner 70 Prozent und Kinder 80 Prozent. Bei Beamten mit zwei oder mehr Kindern, erhöht sich der Beihilfesatz in der Regel auf 70 Prozent. Ausnahmen mit eigenen Regeln sind Bremen, Hessen, Sachsen und Schleswig-Holstein.

Die Kinder von Beamten sind immer dann berücksichtigungsfähig, wenn für sie auch ein Anspruch auf Kindergeld besteht. Familienmitglieder, z.B. Ehepartner, mit einem eigenen Anspruch auf Beihilfe oder einer bestehenden Versicherungspflicht in einer gesetzlichen Krankenkasse sind nicht berücksichtigungsfähig. Zusätzlich ist die Berücksichtigungsfähigkeit von Ehepartnern bei der Beihilfe an Einkommensgrenzen gebunden. Die Beihilfe wird entsprechend des Dienstherrn als Bundes- oder Landesbeihilfe gewährt, wenn die Einkünfte im zweiten Kalenderjahr vor der Antragstellung nicht höher waren als die Grenze – beim Bund 20.000 Euro, jährlich mit den Renten angepasst (2026: 22.648 Euro). In den Ländern liegt die Grenze zwischen 12.000 Euro (Bremen) und 22.648 Euro. Wir haben die für Ihr Bundesland gültigen Freibeträge immer parat, sprechen Sie uns an.

 Um die Beihilfe in Anspruch nehmen zu können, muss ein Beamter in Addition der Beihilfeleistungen und der Leistungen des privaten beihilfekonformen Krankenversicherers immer auf 100 Prozent kommen.

Beamte können sich freiwillig in einer der gesetzlichen Krankenkassen (GKV) versichern, wenn sie zuvor bereits gesetzlich versichert waren. Die freiwillige Mitgliedschaft ist für Beamte aber sehr selten sinnvoll, weil sie den vollen Beitragssatz grundsätzlich selbst bezahlen müssten, ohne dass sich der Dienstherr mit einem Arbeitgeberzuschuss beteiligt. Mit der pauschalen Beihilfe beteiligen sich nur einige Länder an den Beiträgen zur GKV: Baden-Württemberg, Berlin, Brandenburg, Bremen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Sachsen und Thüringen; Sachsen-Anhalt zahlt seit 2026 einen vergleichbaren Zuschuss, Schleswig-Holstein nur unter bestimmten Voraussetzungen. Selbst in diesen Ländern lohnt es sich nur für Beamte mit schweren Vorerkrankungen, niedrigen Besoldungsgruppen (<A10) oder Beamte, die nur in Teilzeit arbeiten wollen, die pauschale Beihilfe und damit die GKV zu bevorzugen. Gerade als Pensionär kann die pauschale Beihilfe sehr teuer werden, denn die Beiträge in der GKV berechnen sich aus allen Einnahmen, also neben der Pension auch aus den Kapitalerträgen oder Mieteinkünften des Beamten. Zudem bekommen Beamte mit individueller Beihilfe mindestens 60%, in den meisten Bundesländern aber sogar 70% Beihilfe als Pensionär, wodurch der Beitrag in der privaten beihilfekonformen Krankenversicherung deutlich sinkt. Die Leistungen der pauschalen Beihilfe werden im Rentenalter nicht erhöht und bleiben bei 50%.

Auch gesetzlich versicherte Beamte haben einen Anspruch auf Beihilfe und können diesen in Anspruch nehmen. Die Leistungen der Beihilfe sind in den allermeisten Fällen auf dem genau gleichen Niveau wie die der GKV, so dass dieser Anspruch eher theoretischer Natur ist. Für nicht beihilfefähige Restkosten, wie z.B. bei Brillen, Material- und Laborkosten für Zahnersatz oder Heilpraktikerbehandlungen, können Beihilfeergänzungstarife abgeschlossen werden.

Beim Wechsel des Bundeslandes oder Änderungen des Beihilferechts ergibt sich in den beihilfekonformen Krankenversicherungen ein Anpassungsrecht. Das ist z. B. der Fall, wenn Kinder nicht mehr beihilfeberechtigt sind oder auch bei Trennung. Die Mitteilung zur Änderung der Lebenssituation und damit zur Anpassung muss innerhalb von sechs Monaten erfolgen, wodurch der Versicherer den angepassten Versicherungsschutz ohne Risikoprüfung oder Wartezeiten zu gewähren hat. Diese Regelung gilt nicht für den Basistarif der privaten Krankenversicherungen.

Das Recht, Versicherungstarife innerhalb des Versicherers zu wechseln, gilt auch für Beamte. Der Wechsel in den Standardtarif (nur für vor 2009 privat versicherte) oder in den Basistarif ist ebenfalls möglich, aber nur in sehr wenigen Fällen empfehlenswert. Der Versicherungsbeitrag ist begrenzt auf den Prozentsatz des Höchstsatzes der GKV, der mit einer privaten beihilfekonformen Krankenversicherung zur Beihilfe abzudecken ist.

Fazit: Für Beamte lohnt sich in fast allen Fällen eine beihilfekonforme Krankenversicherung für den prozentualen Kostenanteil, der ergänzend zur Beihilfe notwendig ist. Dies gilt auch für Beamte mit Kindern.

Ihr Beitrag zur Krankenversicherung – jetzt online berechnen

Berechnen Sie Ihr persönliches Angebot der DBV in wenigen Schritten selbst – unverbindlich und direkt beim Versicherer.

Jetzt Beitrag berechnen

Weiter zur Online-Berechnung der DBV (AXA)

Kundenmeinungen

Nach oben scrollen
fair Finanzpartner oHG 439 Bewertungen auf ProvenExpert.com