Diese Versicherungen brauchst du als Lehrer:in

Drei Bausteinen für deine sichere und sorgenfreie Zukunft

Versicherungen LehrerEs ist nicht gerade leicht, als Lehrer bzw. Lehrerin den Überblick zu behalten, welche Versicherungen man wirklich benötigt, um auf alle Eventualitäten vorbereitet zu sein. Bereits während des Studiums und des Referendariats kannst du wichtige Weichen stellen, um alle finanziellen und leistungsbezogenen Vorteile des Berufs optimal zu nutzen. Spätestens mit dem erfolgreichen Abschluss des Referendariats jedoch solltest du dich mit dem Thema Absicherung beschäftigen, denn für verbeamtete Lehrkräfte gelten andere Regelungen als für angestellte Lehrkräfte, normale Arbeitnehmer und Arbeitnehmerinnen oder Selbständige. Entsprechend benötigen Lehrkräfte individuell auf ihre Bedürfnisse abgestimmte Versicherungen. Die drei wichtigsten Bausteine sind die Krankenversicherung bzw. die beihilfekonforme Krankenversicherung (Restkostenversicherung), die Diensthaftpflichtversicherung und die Dienstunfähigkeitsversicherung. Die wichtigsten Informationen dazu haben wir hier für dich zusammengefasst. Gerne kannst du dich dazu auch direkt bei uns persönlich und unverbindlich beraten lassen.
Krankenversicherung für angestellte Lehrkräfte

Als Lehrkraft im Angestelltenverhältnis bist du in der gesetzlichen Krankenversicherung pflichtversichert und stehst nicht vor der Entscheidung für eine Private oder Gesetzliche Krankenversicherung. Trotzdem kannst du dir in diesem Fall Gedanken über Krankenzusatzversicherungen machen, um in den Genuss von privaten Leistungen zu kommen. Die meisten Versicherer bieten ein breites Spektrum an Zusatztarifen an. Von ambulanten Tarifen für Heilpraktiker und Sehhilfen über das Einbettzimmer und die Chefarztbehandlung bis hin zur Zahnzusatzversicherung ist alles möglich und individuell je nach Bedarf kombinierbar.

Lehrer ersicherungenDie beihilfekonforme Krankenversicherung: für verbeamtete Lehrkräfte eigentlich ein Muss

Als Lehrkraft im Beamtenverhältnis hast du einen wichtigen Vorteil: Du hast Anspruch auf Beihilfe und kannst dich zwischen der privaten beihilfekonformen Krankenversicherung (auch Restkostenversicherung) und der Gesetzlichen Krankenversicherung (GKV) entscheiden. Bei der privaten beihilfekonformen Krankenversicherung übernimmt dein Dienstherr einen beträchtlichen Teil der anfallenden Krankheitskosten. Die Höhe des Beihilfeanspruchs liegt – je nach Bundesland und Anzahl der beihilfeberechtigten Personen (Kinder und nicht beruflich tätige Ehepartner) – zwischen 50% und 80%. Für den restlichen Teil kommt dann die private, beihilfekonforme Versicherung auf. Somit ist der Beitrag für einen Lehrer mit der Besoldung von A12 oder A13 entsprechend geringer als bei einer gesetzlichen Krankenkasse. Dazu kommt, dass die Leistungen bei einer privaten beihilfekonformen Krankenversicherung in der Regel deutlich umfangreicher sind als in der GKV. Durch die Wahl der Gesetzliche Krankenversicherung erlischt zudem der Beihilfeanspruch (Ausnahme pauschale Beihilfe) und du musst den vollen monatlichen Beitrag selbst aufbringen, weshalb sich dieses Modell für dich eigentlich nicht lohnt. Grundsätzlich gilt: Je früher der Abschluss, desto besser! Verschiebst du das Thema auf später, gehst du das Risiko ein, dass sich dein Gesundheitsbild zwischenzeitlich verschlechtert und deine Beiträge höher ausfallen. 

Gesundheitsprüfung und Öffnungsaktion

Bevor dich eine private Krankenversicherung aufnimmt, fragt sie nach deiner Gesundheit. Je nach Vorerkrankungen verlangt sie einen Risikozuschlag, schließt einzelne Leistungen aus oder lehnt ab. Für den Einstieg in den Schuldienst gibt es aber einen wichtigen Schutz: Wirst du zum ersten Mal verbeamtet – im Referendariat oder direkt auf Probe –, kannst du dich innerhalb von sechs Monaten über die Öffnungsaktion der PKV versichern. Die teilnehmenden Versicherer dürfen dich dann nicht ablehnen, ein Risikozuschlag ist auf höchstens 30 % begrenzt, und Leistungsausschlüsse gibt es nicht. Nach Ablauf der sechs Monate gilt die normale Gesundheitsprüfung.
Versicherungen für Lehrer_innenRisiko Dienstunfähigkeit: So kannst du dich als Lehrkraft absichern

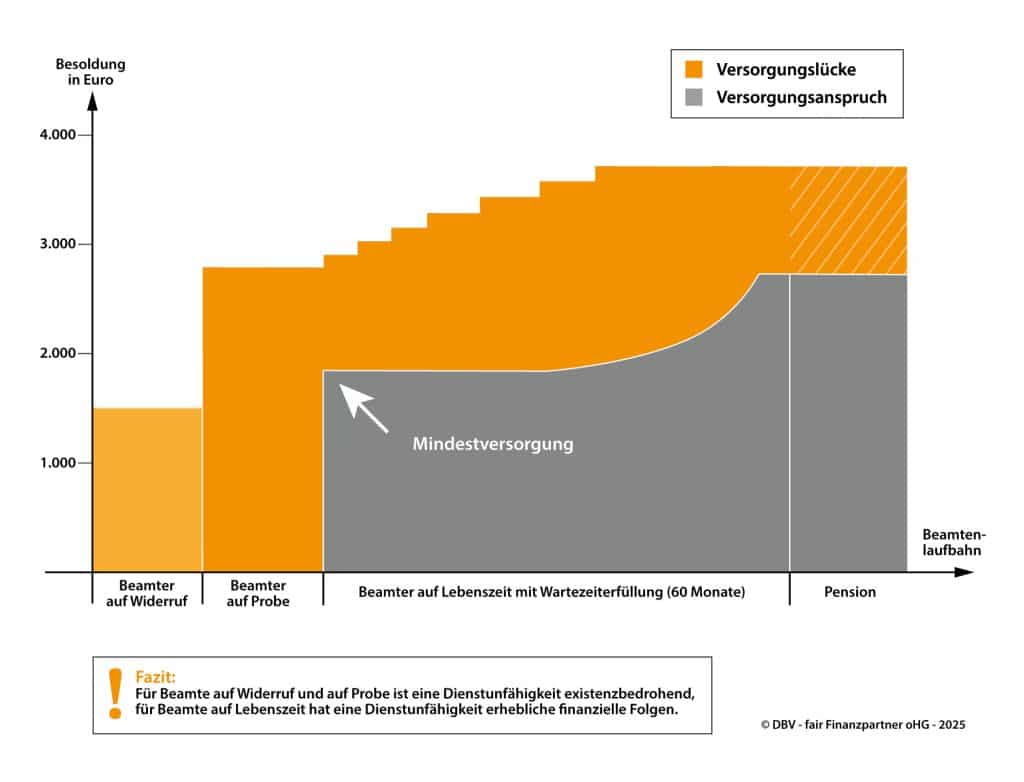
Eine Dienstunfähigkeitsversicherung ist eine besondere Form der Berufsunfähigkeitsversicherung für Lehrkräfte und alle anderen Beamten und Beamtinnen. Sie wird dann relevant, wenn du deinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kannst. In einem solchen Fall giltst du als dienstunfähig und wirst in den vorzeitigen Ruhestand versetzt. Besonders hart trifft das alle Lehramtsanwärter und Lehramtsanwärterinnen sowie Lehrkräfte, die noch nicht verbeamtet worden sind. Denn erst mit der Verbeamtung auf Lebenszeit hast du den Anspruch auf eine Dienstunfähigkeitsrente durch deinen Dienstherrn (Ausnahme: Dienstunfall). Aber auch als verbeamtete Lehrkraft, wird es dir schwerfallen, deine Lebenshaltungskosten und ggf. die deiner Familienangehörigen nur mithilfe der Dienstunfähigkeitsrente weiter zu bestreiten. Der rechtzeitige Abschluss einer Dienstunfähigkeitsversicherung kann dieses Risiko finanziell erheblich abfedern.

Je früher du eine Dienstunfähigkeitsversicherung abschließt, desto besser.

Zum einen sind deine Beiträge niedriger und zum anderen könnten auftretende Krankheiten einen späteren Abschluss erschweren oder sogar verhindern. Außerdem ist es sehr wichtig, dass du eine „echte“ Dienstunfähigkeitsversicherung (keine Berufsunfähigkeitsversicherung) abschließt, die auch eine Teildienstunfähigkeit (also das Risiko, nur einige Stunden pro Monat arbeiten zu können) mit abdeckt. Welche Möglichkeiten der Absicherung es gibt, welche Kosten entstehen und was man unbedingt beachten sollte, erläutern wir auf unserer Seite Dienstunfähigkeit und in unserem Expertenratgeber. In jedem Fall ist es sinnvoll, sich näher zu diesem Thema zu informieren und auch unser Angebot einer kostenlosen und unverbindlichen Beratung in Anspruch zu nehmen.
Finanzielle Auswirkungen der Dienstunfähigkeit

Lehrer vor Tafel UnterrichtFür den Fall der Fälle: die Diensthaftpflichtversicherung für Lehrkräfte.

Gerade in der täglichen Zusammenarbeit mit Kindern und Jugendlichen kann eine kurze Unaufmerksamkeit zu unvorhergesehenen Folgen und hohen Kosten für dich als Lehrkraft führen. Sollte während deiner Aufsicht beispielsweise ein Unfall passieren und ein Kind zu Schaden kommen oder Schuleigentum beschädigt werden, haftet zunächst der Dienstherr. Wird dir allerdings grobe Fahrlässigkeit nachgewiesen, kann dich dein Dienstherr in Regress nehmen und damit persönlich haftbar machen. Die Diensthaftpflichtversicherung (auch Amtshaftpflichtversicherung) schützt dich vor Regressforderungen deines Dienstherrn und vor Schadenersatz-Ansprüchen Dritter (z.B. der Krankenkasse eines Schülers oder einer Schülerin). Schadenersatzforderung werden übernommen, berechtigte Ansprüche reguliert bzw. unberechtigte Ansprüche abgelehnt – notfalls auch vor Gericht.

Weitere Schadenbeispiele aus der Praxis: Was passieren kann

  • Im Chemieunterricht rutscht einer Schülerin ein Reagenzglas aus der Hand und die Säure verletzt sie schwer am Bein. Du warst während des Unglücks nicht anwesend, da du noch weiteres Material aus dem Chemielabor holen musstest. Eine Behandlung kann in einem solchen Fall sehr teuer und der Unfall für die Lehrkraft schnell zur finanziellen Katastrophe werden. Bei grober Fahrlässigkeit zahlt zwar die gesetzliche Unfallversicherung zunächst die anfallenden Kosten, aber nimmt die Lehrkraft dafür in Regress. Ohne Diensthaftpflichtversicherung wärst du in diesem Fall schnell einem großen finanziellen Risiko ausgesetzt.
  • Du verlierst deinen Dienstschlüssel und die Schule besteht darauf, alle Schlösser auszutauschen – das kann schnell einen hohen fünfstelligen Betrag kosten.
  • Du bestellst versehentlich zu viel oder viel zu teures Material für die Schule – auch dann liegt ein Regress des Dienstherrn nahe.

Verletzung der Amtspflicht: Wann du als Lehrkraft haften muss

  • Für Lehrkräfte, die als Beamte oder Beamtin beschäftigt sind, gilt Artikel 34 des Grundgesetzes (GG), der die Haftungsfragen regelt: „Verletzt jemand in Ausübung eines ihm anvertrauten öffentlichen Amtes die ihm einem Dritten gegenüber obliegende Amtspflicht, so trifft die Verantwortlichkeit grundsätzlich den Staat oder die Körperschaft, in deren Dienst er steht.“
  • Amtspflicht bedeutet bei Lehrkräften neben der Pflicht zu unterrichten vor allem die Wahrung der Aufsichtspflicht. Sie sind also verpflichtet zu verhindern, dass während der Schulzeit die Schüler und Schülerinnen körperliche Schäden oder Sachschäden erleiden. Des Weiteren müssen sie dafür sorgen, dass unabhängige Dritte nicht von Ihren Schülern und Schülerinnen geschädigt werden. Verletzt die Lehrkraft diese Amtspflicht, hat das Folgen für die Haftungsfrage. In Artikel 34 GG ist dies wie folgt geregelt: „Bei Vorsatz oder grober Fahrlässigkeit bleibt der Rückgriff vorbehalten. Für den Anspruch auf Schadenersatz und für den Rückgriff darf der ordentliche Rechtsweg nicht ausgeschlossen werden.“
  • Betroffen von dieser Regelung sind ebenfalls Lehrkräfte, die im öffentlichen Dienst angestellt sind, also nicht nur Beamte und Beamtinnen.

Immer und überall abgesichert: Wann und wo der Versicherungsschutz besteht

  • Die Diensthaftpflichtversicherung für Lehrkräfte umfasst sowohl die gesamte Dauer des Unterrichts in der Schule als auch sämtliche Aktivitäten außerhalb des Schulgeländes, die in einem direkten Zusammenhang mit dem Unterricht stehen.
  • Klassenfahrten, Tagesausflüge oder Theaterabende mit der Schulklasse sind genauso abgesichert wie das Chemielabor, das Schulgebäude und das gesamte Schulgelände.

Die Versicherungssumme: was wirklich sinnvoll ist

  • Sparen lohnt sich hier nicht, denn die Diensthaftpflichtversicherung für Lehrkräfte kostet nur als Ergänzung zur Privathaftpflichtversicherung nur wenige Euro im Jahr.
  • Wenn du eine zu niedrige Versicherungssumme wählst, kann es schnell passieren, dass die Deckungssummen nicht ausreichend sind und du für den darüber hinaus gehenden Teil selbst die Kosten übernehmen musst, denn als Lehrkraft haftest du auch bei Regress in voller Höhe.
  • Bei Personenschäden kommen schnell mehrere Millionen Euro zusammen: für medizinische und therapeutische Behandlungsmaßnahmen sowie für Schmerzensgeld, Verdienstausfall sowie für eine lebenslange Rente.
  • Die Diensthaftpflichtversicherung der DBV übernimmt die Kosten bis zur vertraglich vereinbarten Versicherungssumme von z.B. 20 Millionen Euro. Da du aber für alle Schäden in voller Höhe haften, sollte die Abdeckung so hoch wie möglich sein.
  • Stiftung Warentest empfiehlt dir eine Versicherungssumme von mindestens 10 Millionen Euro mit deinem Versicherer zu vereinbaren.

Geh auf Nummer sicher: mögliche Extras in einer Diensthaftpflichtversicherung

  • Bei vielen Versicherern ist es möglich eine „Basisabsicherung“ um weitere Zusatz-Leistungen zu ergänzen.
  • Dienstliche Schlüssel sollten auf jeden Fall inkludiert sein: Der Verlust dienstlicher Schlüssel sowie die daraus resultierenden Schäden sollten in jedem Fall durch die Diensthaftpflichtversicherung für Lehrkräfte abgedeckt werden. Das betrifft insbesondere Lehrer und Lehrerinnen, die an großen Schulen mit teuren Schließanlagen arbeiten. Je, größer die Schule, desto mehr Schlösser müssen ausgetauscht werden und umso teurer wird es. Bei grob fahrlässigem Verhalten musst du ohne Diensthaftpflichtversicherung die Kosten für die Schließanlage selbst tragen.

Fazit:

Gerade als Lehrkraft musst du immer auch an deine persönliche Absicherung denken. Diese bezieht sich nicht nur auf die Krankenversicherung, welche dir auch in diesem Bereich Vorteile verschafft, sondern auch auf den Schutz vor einer Dienstunfähigkeit. Du solltest dir zudem immer vor Augen führen, dass dir gerade als Beamter oder Beamtin und im Umgang mit Kindern und Jugendlichen besondere Risiken drohen, z.B. durch die Amtshaftung. Vor allem bei falschen Entscheidungen kann es dabei teuer für dich werden. Du solltest also immer mit dem passenden Versicherungsschutz ausgestattet sein, der sich für dich aus mindestens drei Bausteinen zusammensetzt: der beihilfekonformen Krankenversicherung (Restkostenversicherung), der Diensthaftpflichtversicherung und der Dienstunfähigkeitsversicherung. Vor allem als Lehrkraft hast du dabei einige Vorteile, die du unbedingt nutzen solltest. Und wenn du an später denkst: Was das neue Altersvorsorgedepot ab 2027 für verbeamtete Lehrkräfte bedeutet, liest du in unserem Ratgeber.

Häufig gestellte Fragen (FAQ)

Bisher war der Beruf der Lehrerin und des Lehrers immer auch mit dem Beamtenstatus verbunden und die Vorteile der beihilfekonformen Krankenversicherung konnten von jeder Lehramtsanwärterin und jedem Lehramtsanwärter genutzt werden.

Weniger als vier Prozent der Beamten in Deutschland haben sich bis heute für das System der gesetzlichen Krankenkassen entschieden, denn dies ist in den meisten Fällen teurer, die Leistungen sind nicht die bestmöglichen und können jährlich vom Gesetzgeber verändert werden. Oft waren es Beamtinnen und Beamte mit schweren Vorerkrankungen oder sehr niedrigen Besoldungsgruppen.

Damit die notwendigen Einsparungen zur Entlastung der öffentlichen Haushalte erreicht werden können, reduzieren die Bundesländer und der Bund die Verbeamtungsraten und beschäftigten Lehrerinnen und Lehrer auch als Angestellte. Dies hat ein geringeres Nettoeinkommen und auch die zum Teil deutlich schlechteren Leistungen der gesetzlichen Krankenkasse im Vergleich zu beihilfekonformen Krankenversicherungen zur Folge.

Für Lehramtsanwärterinnen und Lehramtsanwärter gilt aber überwiegend das System der Beihilfe. Freiberuflich tätige Lehrerinnen und Lehrer können sich über günstige Tarife für Selbstständige informieren.

Lehrer benötigen im Referendariat in den meisten Bundesländern eine beihilfekonforme Krankenversicherung, auch Restkostenversicherung genannt. Aber warum?

Die wichtigsten Informationen rund um die private beihilfekonforme Kranken­versicherung, besonders für Lehrer, haben wir zusammengetragen.

Die private Krankenversicherung ist nicht gesetzlich vorgeschrieben und erst recht keine Pflicht, aber gerade für Lehrerinnen und Lehrer, die mit A12 und höher besoldet werden, obligatorisch. Beamte und Beamtenanwärter haben den großen Vorteil, dass der Dienstherr sich zu 50% an den Krankheitskosten, Vorsorgeuntersuchungen, Impfungen und Geburtsfällen durch die Beihilfe beteiligt. Aus diesem Grund ist für verbeamtete Lehrer und Referendare die beihilfekonforme Krankenversicherung bereits seit vielen Jahrzehnten in ganz Deutschland die vorgesehene Lösung - selbstverständlich nicht nur für Lehrerinnen und Lehrer, sondern für alle Beamten.

Bei der Wahl des richtigen Versicherers achten viele Beamte vor allem auf die Kosten, aber erst in zweiter Linie auf Leistungen und die Größe des Versicherers. Die Größe des versicherten Kollektivs sollte mindestens 50.000 Beamte umfassen, ansonsten ist die Gefahr steigender Beiträge zu groß und es gibt keine langfristige Planungssicherheit.

Welche Versicherungstarife, welche Bausteine und welcher Versicherer am besten zu einem passt, ist eine sehr persönliche und individuelle Entscheidung. Wir empfehlen, sich von den großen Spezialversicherern für Beamte Angebote erstellen und sich nicht von so genannten unabhängigen Vergleichsportalen beeinflussen zu lassen. Zwei der fünf bedeutendsten Beamtenversicherer arbeiten nicht mit Maklern und Vergleichsportalen, so dass hier ohne eigene Recherche der Vergleich hinkt.

Was wichtig ist:

  • Der Dienstherr zahlt Beamten mindestens 50% Beihilfe, aber nur, wenn die anderen 50% über eine beihilfekonforme Krankenversicherung abgesichert sind.
  • Diese beinhaltet deutlich mehr Leistungen, kostet aber erheblich weniger, selbst in Bundesländern mit pauschaler Beihilfe.
  • Die Leistungen können in der beihilfekonformen Krankenversicherung selbst zusammengestellt werden und entsprechen somit dem persönlichen Bedarf.
  • Der Versicherungsschutz in der beihilfekonformen Krankenversicherung kann nur mit beidseitiger Zustimmung verändert werden, d.h. der Versicherungsschutz ist dauerhaft in der gewünschten Form sicher. Anders ist dies in der GKV, wo der Gesetzgeber den Versicherungsschutz willkürlich und ohne Rücksprache verändern kann.
  • Es findet vor Aufnahme eine Gesundheitsprüfung statt, die frühzeitig durchgeführt werden sollte. Hier ist es sehr wichtig, die Fragen extrem offen zu beantworten und vor allem darauf zu achten, dass die Antworten richtig im Antrag notiert werden.

Dass eine private beihilfekonforme Krankenversicherung (PKV) für verbeamtete Lehrerinnen und Lehrer sinnvoll ist, steht außer Frage. Der Dienstherr übernimmt bei ledigen Beamten 50% der Kosten. Zusätzlich bietet der Versicherungsschutz deutlich bessere Leistungen als die gesetzliche Krankenversicherung (GKV). Dies gilt auch in den Bundesländern mit der pauschalen Beihilfe, denn diese richtet sich an Beamte mit schweren Vorerkrankungen, Beamte mit niedrigen Besoldungsgruppen (<A10) und Teilzeitkräfte.

Die richtige private beihilfekonforme Krankenversicherung

In einer privaten beihilfekonformen Krankenversicherung bestehen neben der Möglichkeit die Beihilfe des Dienstherrn zu erhalten auch viele weitere Vorteile:

  • schnellere Terminvergabe bei allen Ärzten
  • freie Medikamentenvergabe ohne Budgetierung
  • vertraglich vereinbarte Leistungen beim Versicherer
  • Beitragsrückerstattung von der Krankenversicherung bei Leistungsfreiheit*

*Einige Versicherer zahlen die Beitragsrückerstattung auch bei Inanspruchnahme von   Leistungen für Vorsorge und Schutzimpfungen, andere zahlen in diesem Fall keine Beitragsrückerstattung.

Auch Referendarinnen und Referendare, Lehramtsanwärterinnen und Lehramtsanwärter sowie Beamtenanwärterinnen und Beamtenanwärter haben einen Anspruch auf Beitragsrückerstattung. Es stellt sich also nicht die Frage, ob es sinnvoll ist, die Beihilfe in Anspruch zu nehmen und sich privat zu versichern, sondern welche Krankenversicherung und welcher Tarif am besten geeignet ist.

Jeder Mensch hat einen anderen Versicherungsbedarf, weshalb pauschale Angebote komplett falsch sind. Erst auf Grundlage einer guten und ausführlichen Beratung sowie Prüfung der Krankenakte kann ein passendes Angebot erstellt werden. Theoretisch gibt es rund 40 Versicherungsgesellschaften die Beamte krankenversichern können, diese Anzahl reduziert sich nach kurzer Prüfung aber schnell auf rund fünf Gesellschaften, denn bei den übrigen Gesellschaften sind die Kollektive zu klein, um langfristige Sicherheit zu geben.

Unterschiedliche Regelungen bei der Beihilfe der Bundesländer und des Bundes

Grundsätzlich haben eine verbeamtete Lehrerin oder ein verbeamteter Lehrer die freie Wahl zwischen der gesetzlichen und der privaten beihilfekonformen Krankenversicherung.

Der Dienstherr beteiligt sich mit mindestens 50% an den tatsächlich entstehenden Krankheitskosten, Kosten für Vorsorge, Schutzimpfungen und Geburten, die anderen 50% müssen privat versichert werden. Ob sich der Dienstherr hälftig an Ihrem Kassenbeitrag beteiligt, hängt bei Lehrkräften vom Bundesland ab: Über die pauschale Beihilfe tun das Baden-Württemberg, Berlin, Brandenburg, Bremen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Sachsen und Thüringen, seit 2026 mit einem entsprechenden Zuschuss auch Sachsen-Anhalt, Schleswig-Holstein nur ausnahmsweise. Ab einer Besoldung von A10 ist die GKV für Lehrerinnen und Lehrer aber fast immer die teurere Wahl – und die schlechter abgesicherte. Die pauschale Beihilfe ist nur für wenige Beamte eine echte Alternative, hierzu zählen schwer erkrankten Beamte, Geringverdiener und Teilzeitkräfte.

Für die meisten Beamten liegt die Beihilfe bei genau 50%. Die Beihilfebemessungssätze bestimmen hier jeweils, mit wieviel Beihilfe sich der Dienstherr an den entstehenden Krankheitskosten beteiligt.

Je nach Bundesland und Familienstand gelten unterschiedliche Regelungen. Gerade Familien mit Kindern profitieren von den Beihilfeverordnungen der Bundesländer. Je nach Bundesland gibt es einen höheren Beihilfesatz für das jeweilige Kind (z.B. 80 %) oder alle versicherten Personen (z.B. 5% Zuschlag je weiterer beihilfeberechtigter Person). Eine verbeamtete Lehrkraft mit zwei Kindern erhält zum Beispiel in Bremen 70 % Beihilfe – ebenso in Niedersachsen –, in Sachsen sind es sogar 90 %.

Welche Krankenversicherung die günstigste für Lehrerinnen und Lehrer ist, ist nicht pauschal zu beantworten. Es gibt rund 40 verschiedene Versicherer für Lehrer mit einer noch größeren Auswahl an unterschiedlichen Tarifen. Bei genauerem Hinsehen reduziert sich die Anzahl der tatsächlich in Frage kommenden Versicherer auf fünf, wenn man nicht das Risiko von stark steigenden Beiträgen in Kauf nehmen möchte. Weiter gibt es die Option, den Versicherungsschutz selbst festzulegen. Hierdurch ergibt sich für jede Lehrerin und jeden Lehrer ein sehr individueller Beitrag.

Grundsätzlich kann man bei Ausbildungstarifen von Beiträgen zwischen 60 bis 100 Euro monatlich inklusive der Pflegepflichtversicherung ausgehen, nach der Ausbildung liegen die Beiträge zwischen 200 und 350 Euro je nach gewünschtem Schutz, Eintrittsalter und Gesundheitszustand.

Wir bieten sehr gerne auch Tarifvergleiche zu Mitbewerbern an und beantworten alle offenen Fragen zu den Tarifen.

Alle verbeamteten Lehrerinnen und Lehrer sind nicht in der gesetzlichen Krankenversicherung (GKV) versicherungspflichtig, sondern haben einen Anspruch auf Beihilfe. Die genauen Leistungen der Beihilfe unterscheiden sich von Bundesland zu Bundesland. Für Lehrerinnen und Lehrer ist die private beihilfekonforme Krankenversicherung (PKV) die perfekte und vor allem günstigste Lösung.

Für Lehramtsanwärterinnen oder Lehramtsanwärter halten die großen Spezialversicherer für Beamte bereits besonders günstige Ausbildungstarife vor. Welcher Versicherer in Frage kommt, kann nicht pauschal beantwortet werden. Versicherer mit einem kleinen Versicherungskollektiv (weniger als 50.000 versicherte Beamte) sollten besser nicht in die engere Wahl gezogen werden, denn hier ist das Risiko von überproportional steigenden Beiträgen sehr hoch.

Lehrerinnen und Lehrer in der privaten Krankenversicherung profitieren von einer besseren medizinischen Versorgung und können die Leistungen der beihilfekonformen Krankenversicherung individuell festlegen.

Allgemeine Fragen zur Erstattung und zur Familie beantwortet die Seite Beihilfe für Beamte, Fragen zu Tarif, Beitrag und Kosten die Seite Private Krankenversicherung für Beamte.

Kundenmeinungen

Nach oben scrollen
fair Finanzpartner oHG 439 Bewertungen auf ProvenExpert.com