Zollbeamte: Welche Versicherungen sind nötig?
Als Zollbeamter sind Sie nicht nur für die Sicherheit und Kontrollen an Grenzen oder in Flughäfen zuständig sind, sondern tragen grundsätzlich ein hohes Maß an Verantwortung. Von der Überprüfung von Waren bis hin zum Umgang mit potenziell brisanten Situationen: Ihr Dienst beim Zoll als Zollanwärter bzw. Zollbeamter bringt täglich neue Herausforderungen mit sich. Doch was passiert, wenn unerwartete Ereignisse eintreten? Sie überprüfen bspw. einen Warencontainer aus Übersee und entdecken Unregelmäßigkeiten in den Papieren. Es könnte sich um einen harmlosen Fehler handeln oder um einen Verstoß gegen die Einfuhrbestimmungen. Sie müssen entscheiden, ob die Ware vom Zoll sichergestellt wird. Später stellt sich heraus, dass Ihre Maßnahme zu einer Beschwerde und Schadensersatzforderungen führt.
Sie kontrollieren bspw. einen Warencontainer aus Übersee und entdecken Unregelmäßigkeiten in den Papieren. Es könnte sich um einen harmlosen Fehler handeln oder um einen Verstoß gegen Einfuhrbestimmungen. Sie müssen entscheiden, ob die Ware vom Zoll sichergestellt wird. Später stellt sich heraus, dass Ihre Maßnahme zu einer Beschwerde und Schadensersatzforderungen führt. Oder denken Sie an einen längeren krankheitsbedingten Ausfall (Dienstunfähigkeit), der Ihr Einkommen gefährden könnte. Damit solche Szenarien nicht zum Problem werden, gibt es drei essenzielle Versicherungen für Zollanwärter und Zollbeamte im Dienst.
- Private beihilfekonforme Krankenversicherung (PKV) oder auch Restkostenversicherung
- Dienstunfähigkeitsversicherung
- Diensthaftpflichtversicherung
Diensthaftpflichtversicherung Ihr Dienst beim Zoll verlangt viel Einsatz, Entscheidungsfähigkeit und Übersicht – und Ihre Absicherung sollte genauso zuverlässig sein wie Sie selbst. Mit unseren Versicherungen für Anwärter und Beamte sind Sie auf der sicheren Seite. Gerne beraten wir Sie individuell, damit Sie während Ihrer Tätigkeit beim Zoll bestens geschützt sind.
Gesetzliche oder private beihilfekonforme Krankenversicherung für Beamte?
Gesetzliche oder private beihilfekonforme Krankenversicherung für Beamte? Als Zollanwärter können Sie zwischen der gesetzlichen Krankenversicherung (GKV) und der Privaten beihilfekonformen Krankenversicherung (PKV) wählen. Doch während die GKV für Arbeitnehmer einen Arbeitgeberzuschuss bietet, erhalten Sie diesen Zuschuss als Beamter nicht. Das bedeutet, dass Sie den vollen GKV-Beitrag allein tragen müssen – und: Ihr Beitrag richtet sich nach Ihrem Brutto-Einkommen.
Als Zollbeamter oder Zollanwärter profitieren Sie beim Abschluss einer privaten beihilfekonformen Krankenversicherung hingegen von der Beihilfe Ihres Dienstherrn, die einen Großteil (mindesten 50%) Ihrer Krankheitskosten übernimmt. Doch auch die Beihilfe deckt nicht alle Kosten ab.
Private beihilfekonforme Krankenversicherung für Zollbeamte und Zollanwärter
Private beihilfekonforme Krankenversicherung (PKV) oder auch Restkostenversicherung Dienstunfähigkeitsversicherung
Die Beihilfe durch Ihren Dienstherrn übernimmt je nach Beamtenstatus und familiärer Situation 50 bis 80 Prozent Ihrer medizinischen Kosten. Die restlichen 20 bis 50 Prozent müssen Sie jedoch selbst absichern. Mit einer privaten beihilfekonformen Krankenversicherung wird genau dieser Betrag abgedeckt – individuell und passgenau für Ihre Bedürfnisse.
Viele Beamte, die beim Zoll tätig sind, entscheiden sich bereits als Beamtenanwärter für die beihilfekonforme private Krankenversicherung, denn sie ist im Vergleich zur GKV oft die günstigere und deutliche umfangreichere Option. Sie lässt sich individuell an Ihren persönlichen Bedarf anpassen.
Ihre Vorteile im Überblick:
- Günstigere Beiträge, da nur die Restkosten abgesichert werden
- Individuelle Tarife, die Ihre Beihilfe optimal ergänzen
- Individuell anpassbare Premium-Leistungen, wie freie Arztwahl, freie Krankenhauswahl, Ein- oder Zweibettzimmer, kürzere Wartezeiten und zusätzliche Extras
- Beitrag wird nach Ihrem Gesundheitszustand und Eintrittsalter berechnet, nicht nach Ihrem Einkommen
- Beihilfeberechtigte Angehörige profitieren ebenfalls von der Beihilfe
Während die gesetzliche Kasse bei vielen Leistungen also eingeschränkt ist, profitieren Sie bei der privaten Krankenversicherung von einer breiten Abdeckung. So werden zum Beispiel auch professionelle Zahnreinigungen, hochwertige Zahnersatzleistungen und Sehhilfen übernommen. Auch Heilpraktiker sind in vielen Tarifen für Beamte beim Zoll mitinbegriffen – ein klarer Vorteil, wenn Sie alternative Heilmethoden bevorzugen.
Vorteile für Beamtenanwärter und Beamte auf Probe
Ein besonderes Highlight für Zollanwärter ist außerdem die jährliche Beitragsrückerstattung (BRE) aus der beihilfekonformen privaten Krankenversicherung. Bei den besten Anbietern erhalten Sie einen Teil Ihrer monatlichen Beiträge zurück, wenn Sie im Laufe des Jahres keine Leistungen wegen Krankheit in Anspruch nahmen. Das bedeutet, dass Vorsorgeuntersuchungen oder Schutzimpfungen keine negativen Auswirkungen auf Ihre Beitragsrückerstattung haben.
In ihren Tarifen für Beamtenanwärter beim Zoll bieten viele gute Versicherer eine Rückerstattung von bis zu 50% Ihrer gezahlten Beiträge. Hier lohnt es sich, kleinere Rechnungen selbst zu begleichen und erst später einzureichen, um von der höheren Rückerstattung zu profitieren.
Auch die Beiträge nach Ihrer Zeit als Zollanwärter sollten Sie im Blick behalten: Die private beihilfekonforme Krankenversicherung für Beamte auf Probe kann sich im Vergleich zur Anwärterzeit noch ändern. Deshalb ist es sinnvoll, die zukünftigen monatlichen Beiträge zu erfragen. Auch wenn der Tarif während Ihrer Anwärterzeit nur einen kleinen Betrag günstiger erscheint als der eines Mitbewerbers, kann es nach der Anwärterzeit deutlich teurer werden.
Auch die Beiträge nach Ihrer Zeit als Zollanwärter sollten Sie im Blick behalten: Die private beihilfekonforme Krankenversicherung für Beamte auf Probe kann sich im Vergleich zur Anwärterzeit noch ändern. Deshalb ist es sinnvoll, die zukünftigen monatlichen Beiträge zu erfragen. Auch wenn der Tarif während Ihrer Anwärterzeit nur einen kleinen Betrag günstiger erscheint als der eines Mitbewerbers, kann es nach der Anwärterzeit deutlich teurer werden. Falls Sie nach Ihrer Zeit als Beamtenanwärter gesundheitlich fit sind und keine Vorerkrankungen haben, steht Ihnen in der Regel auch der Wechsel in eine andere Restkostenversicherung offen. Allerdings kann eine Vorerkrankung oder eine schwere Verletzung, wie zum Beispiel beim Sport, zu höheren Beiträgen oder sogar einer Ablehnung führen. Daher ist es ratsam, von Anfang an auch auf die Beiträge nach der Anwärterzeit zu achten, um später unangenehme Überraschungen zu vermeiden. Durch einen gezielten Vergleich können Sie eine fundierte Entscheidung für den richtigen Versicherungsschutz zu treffen.
Durch einen gezielten Vergleich und eine frühzeitige Planung sichern Sie sich die beste beihilfekonforme Krankenversicherung für die Zeit während und nach Ihrer Zeit als Beamtenanwärter beim Zoll.
Unsere DBV Experten beraten Sie gerne individuell und finden gemeinsam mit Ihnen heraus, welcher Tarif ideal zu Ihrem derzeitigen Beamtenstatus passt.
Fazit:
Für Zollanwärter ist der Wechsel in die private beihilfekonforme Krankenversicherung (PKV) in den meisten Fällen eine sehr gute Wahl. Nur so haben Sie Anspruch auf die Beihilfe Ihres Dienstherrn, die einen Teil Ihrer Krankheitskosten übernimmt. Dadurch müssen Sie sich nur noch um die Restkosten kümmern, die von der PKV abgedeckt werden.
Im Gegensatz dazu ist die gesetzliche Krankenversicherung (GKV) für Beamte weniger vorteilhaft, da Sie hier immer den vollen Beitrag selbst zahlen müssen – es gibt keine Beihilfe oder prozentuale Unterstützung durch den Dienstherrn.
Die private beihilfekonforme Krankenversicherung für Zollbeamte auf Widerruf bietet für Beamtenanwärter besonders günstige Tarife, da noch keine Altersrückstellungen gebildet werden. Das bedeutet, dass Sie von niedrigeren Beiträgen profitieren können, ohne auf wichtige Leistungen verzichten zu müssen. Sie erhalten also die vollen Leistungen aus der Versicherung zu attraktiveren Konditionen, was die private Krankenversicherung (PKV) für Sie zu einer guten Option macht.
Dienstunfähigkeitsversicherung für Zollbeamte
Die Dienstunfähigkeitsversicherung ist eine der wichtigsten Versicherungen, die Sie als Zollanwärter oder Zollbeamter abschließen sollten. Sollte es aufgrund von einer schweren Krankheit oder einem Unfall zu einer Dienstunfähigkeit kommen, stehen Sie nämlich plötzlich vor der Frage, wie Sie Ihren Lebensstandard finanziell halten können. Eine Dienstunfähigkeitsversicherung sorgt dafür, dass Sie auch in dieser schwierigen Zeit nicht auf sich allein gestellt sind und Ihre Existenz gesichert ist, denn Ihr Dienstherr muss Sie unter bestimmten Voraussetzungen in den vorzeitigen Ruhestand wegen Dienstunfähigkeit versetzen.
Hier sind einige konkrete Beispiele, wann die Dienstunfähigkeitsversicherung greift:
- Längerer Krankheitsausfall: Falls Sie aufgrund einer schweren Krankheit wie Krebs oder Herzproblemen für längere Zeit nicht arbeiten können, übernimmt die Dienstunfähigkeitsversicherung ab dem ersten Tag der Dienstunfähigkeit Zahlungen, um Ihre laufenden Kosten zu decken.
- Unfall und Verletzung: Wenn Sie sich während des Dienstes oder in Ihrer Freizeit so schwer verletzen, dass Sie nicht mehr in der Lage sind, Ihren Dienst auszuüben, sorgt die Dienstunfähigkeitsversicherung dafür, dass Sie weiterhin finanziell abgesichert sind.
- Psychische Erkrankungen: Auch bei psychischen Erkrankungen wie Burnout oder Depressionen, leistet diese Versicherung und hilft Ihnen, finanziell trotz einer bestehenden Dienstunfähigkeit über die Runden zu kommen.
Die klassische Berufsunfähigkeitsversicherung oder Erwerbsminderungsrente reicht für Sie als Zollanwärter oder Zollbeamter nicht aus, um den gewohnten Lebensstandard aufrechtzuerhalten und die laufenden Kosten bei Dienstunfähigkeit zu decken. Die Dienstunfähigkeitsversicherung ist speziell auf die Bedürfnisse von Beamten zugeschnitten und stellt sicher, dass Ihre Versorgung im Falle einer Dienstunfähigkeit aufrechterhalten wird.
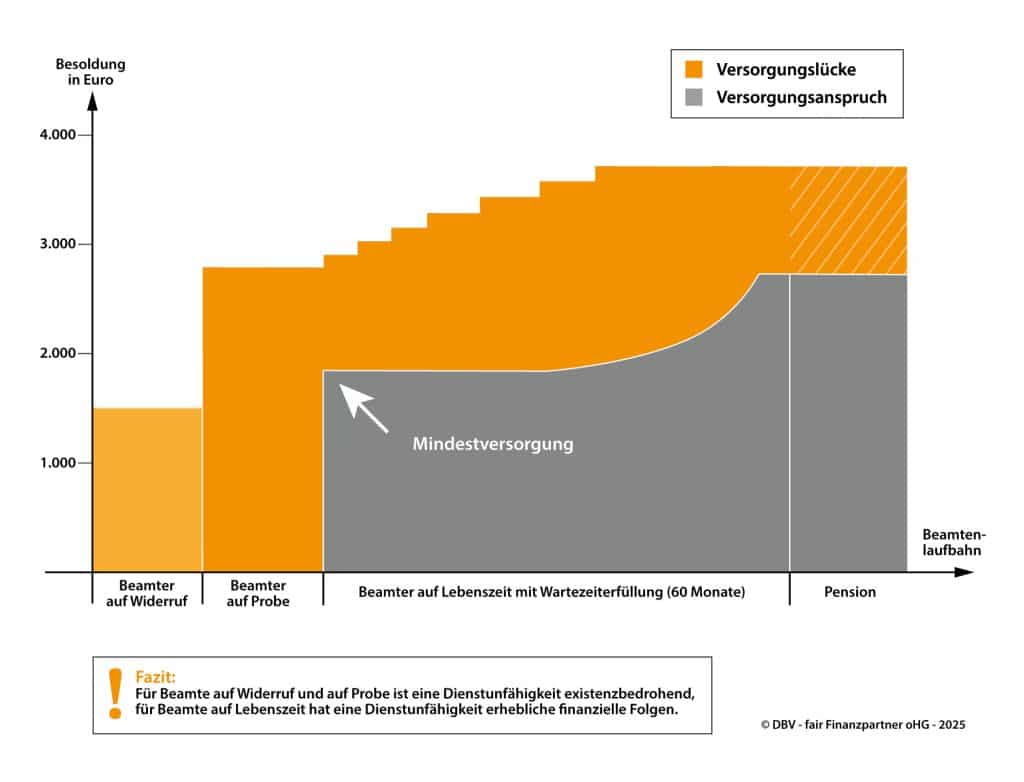
Zwar zahlt Ihr Dienstherr Ihnen – je nach Beamtenstatus – ein Ruhegehalt aus, wenn Sie dienstunfähig werden, doch die Höhe reicht oftmals nicht aus, um die Existenz zu sichern. Um die Versorgungslücke zu schließen, empfiehlt sich der Abschluss der Dienstunfähigkeitsversicherung, um finanziell möglichst nah an die ehemalige Besoldungsstufe heranzukommen.
Aber Achtung: Als Beamter auf Widerruf oder Beamter auf Probe profitieren Sie noch nicht von dem Ruhegehalt, das durch Ihren Dienstherrn ausgezahlt wird. Kurz gesagt: Sie haben im Gegensatz zum Beamten auf Lebenszeit noch keinen Anspruch auf das Ruhegehalt. Und auch als Beamter auf Lebenszeit fällt das Ruhegehalt noch sehr gering (siehe Grafik) aus. Sollten Sie also Beamtenanwärter sein bzw. Beamter auf Probe ist eine Dienstunfähigkeitsversicherung unbedingt notwendig, um im Falle eines Dienstausfalls finanziell abgesichert zu sein.
Schützen Sie Ihre Existenz vor den Folgen der Dienstunfähigkeit – mit der DBV an Ihrer Seite können Sie sich in jedem Fall ideal geschützt fühlen. Wir beraten Sie gerne zu den einzelnen Leistungen, Tarifen und ermitteln Ihren individuellen Anspruch.
Die wichtigsten Informationen für Zollbeamte und Beamte für die Innere Sicherheit: Jetzt unseren Flyer zum Thema Dienstunfähigkeit downloaden!
Sie möchten sich noch einmal genauer informieren? Dann werfen Sie einen Blick in unseren DBV Informationsflyer zum Thema Dienstunfähigkeit und wenn Sie weitere Fragen haben, beraten wir Sie gerne persönlich.
Diensthaftpflichtversicherung für Zollbeamte
Als Zollbeamter tragen Sie nicht nur Verantwortung für Ihre Aufgaben, sondern auch für die Auswirkungen Ihrer Entscheidungen und Handlungen im Dienst. Aus diesem Grund ist eine Diensthaftpflichtversicherung oder auch nur Diensthaftpflicht genannt, für Sie unerlässlich – sie schützt Sie vor den finanziellen Folgen von Schäden, die Sie während Ihrer dienstlichen Tätigkeit beim Zoll verursachen.
Die private Haftpflichtversicherung reicht im Rahmen Ihres Dienstes nicht aus, da sie nur bei privaten Missgeschicken im Alltag greift. Die Diensthaftpflichtversicherung hingegen geht einen Schritt weiter und deckt spezifische Risiken ab, die während Ihres Dienstes beim Zoll auftreten können – und das ist besonders für Sie als Zollbeamter wichtig.
Wann greift die Diensthaftpflichtversicherung?
Als Beamter beim Zoll sind Sie oft Situationen ausgesetzt, in denen schnelle Entscheidungen und präzise Handlungen erforderlich sind. Dabei können Fehler passieren – und für diese Fehler sind Sie unter Umständen auch haftbar. Nur eine echte Diensthaftpflicht kann Sie hier vor erheblichen wirtschaftlichen Folgen vor dem Regress durch Ihren Dienstherrn schützen.
Angenommen, Sie arbeiten an einer Zollabfertigung und treffen versehentlich eine falsche Entscheidung bezüglich der Zollklassifizierung eines Produkts. Diese fehlerhafte Entscheidung führt zu einem erheblichen finanziellen Schaden für das Unternehmen oder den Importeur. In diesem Fall greift Ihre Diensthaftpflichtversicherung und deckt die Schäden ab, die durch Ihre falsche Entscheidung passiert sind. Die Diensthaftpflicht leistet nicht nur Zahlungen, sondern vertritt Sie auch als eine Art passive Rechtsschutzversicherung gegenüber Ihrem Dienstherrn.
Ein weiteres Beispiel für die Diensthaftpflicht: Sie sind bei einer Kontrolle in einem Lagerhaus und beschädigen versehentlich Waren oder Gebäude. Auch hier kann es schnell zu hohen Reparaturkosten oder Schadensersatzforderungen durch Ihren Dienstherrn kommen. Ohne eine Diensthaftpflichtversicherung müssten Sie im schlimmsten Fall privat für diese Kosten aufkommen. Doch mit einer passenden Versicherung sind Sie gut abgesichert und müssen sich über die Höhe der Schadensersatzforderung keine Gedanken machen.
Fazit
Die Diensthaftpflichtversicherung ist für Zollbeamte ein unverzichtbarer Schutz, der Sie vor den finanziellen Folgen von Fehlern oder Unfällen im Dienst bewahrt. Als Mitglied des BDZ profitieren Sie von einer dort für Sie kostenlos inkludierten Diensthaftpflichtversicherung und benötigen keine eigene Absicherung für die Diensthaftpflicht.
Unsere DBV-Experten beraten Sie gerne dazu.
Häufig gestellte Fragen (FAQ)
Als Bundesbeamte erhalten Zöllnerinnen und Zöllner Beihilfe nach der Bundesbeihilfeverordnung; eine freie Heilfürsorge wie bei der Bundespolizei gibt es beim Zoll nicht. Die Beihilfe übernimmt für Sie selbst 50 Prozent der beihilfefähigen Kosten, mit zwei oder mehr berücksichtigungsfähigen Kindern 70 Prozent und im Ruhestand ebenfalls 70 Prozent.
Für den übrigen Anteil brauchen Sie eine beihilfekonforme private Krankenversicherung. Sie muss genau zu Ihrem Bemessungssatz passen; ändert er sich, können Sie den Vertrag innerhalb von sechs Monaten ohne neue Gesundheitsprüfung anpassen.
Nein. Bei der pauschalen Beihilfe zahlt der Dienstherr die Hälfte des Beitrags zur gesetzlichen Krankenversicherung – das bieten aber nur einzelne Länder an, der Bund nicht. Zollbeamte sind Bundesbeamte.
Wer beim Zoll freiwillig gesetzlich versichert bleibt, zahlt den Kassenbeitrag deshalb komplett selbst; die Beihilfe springt nur noch bei Kosten ein, die die Kasse nicht übernimmt. Für die meisten Zöllner ist die Verbindung aus Beihilfe und beihilfekonformem Tarif daher günstiger.
Bei der ersten Verbeamtung – auch als Anwärterin oder Anwärter im Vorbereitungsdienst – öffnen sich die meisten privaten Krankenversicherer für ein halbes Jahr: In dieser Zeit dürfen sie Sie nicht ablehnen, auch nicht wegen Vorerkrankungen, keine Leistungen ausschließen und höchstens 30 Prozent Zuschlag verlangen.
Die Frist läuft ab dem Tag der Verbeamtung. Verstreicht sie, folgt die übliche Gesundheitsprüfung. Kümmern Sie sich deshalb möglichst schon vor dem Dienstantritt um Ihre Krankenversicherung.
Bei Kontrollen gehen Sie mit fremdem Eigentum um: Ein beschädigter Koffer, beschädigte Ware oder ein Fehler bei einer Sicherstellung kann Schadensersatzforderungen auslösen. Gegenüber Dritten haftet zunächst der Bund. Hat ein Zollbeamter grob fahrlässig gehandelt, kann der Dienstherr aber Rückgriff nehmen (§ 75 BBG).
Eine Diensthaftpflichtversicherung deckt solche Forderungen ab – je nach Tarif auch Schäden am Dienstfahrzeug oder den Verlust von Dienstschlüsseln.
Grundlagen zur Krankenversicherung lesen Sie unter Private Krankenversicherung für Beamte, zur Beihilfe unter Beihilfe für Beamte; was die Diensthaftpflichtversicherung im Detail leistet, erklärt die eigene Seite dazu.