Versicherungen für Beamte bei der Feuerwehr

Als Beamter bei der Feuerwehr leisten Sie tagtäglich Außergewöhnliches. Ob bei Bränden, technischen Hilfsleistungen oder Rettungseinsätzen: Feuerwehrleute stehen an vorderster Front, wenn es darauf ankommt, Leben zu retten und Schäden zu begrenzen. Dabei bringen Sie sich oft selbst in gefährliche Situationen und übernehmen eine enorme Verantwortung. Deshalb ist es umso wichtiger, dass die persönliche Absicherung von Feuerwehrleuten genauso gut durchdacht ist wie Ihre Einsatzpläne.

Zu den wichtigsten Versicherungen gehört die Private beihilfekonforme Krankenversicherung für Feuerwehrbeamte mit Beihilfe, sofern Ihr Bundesland keine Heilfürsorge für Sie bereitstellt. Durch die Beihilfe Ihres Dienstherrn wird zwar ein Großteil Ihrer Krankheitskosten abgedeckt, doch für den Rest müssen Sie selbst aufkommen. Die private beihilfekonforme Krankenversicherung, die auch Restkostenversicherung genannt wird, übernimmt diesen Anteil und sichert Sie ab. Sollten Sie also bspw. nach einem Einsatz mit einer Rauchvergiftung ins Krankenhaus müssen oder eine Routineuntersuchung beim Facharzt benötigen, übernimmt die Beihilfestelle Ihres Dienstherrn meist 50 bis 80 Prozent der Kosten, den Rest Ihre private Krankenversicherung.

Eine weitere essenzielle Versicherung für Sie als Beamter im Feuerwehrdienst ist die Dienstunfähigkeitsversicherung. Stellen Sie sich vor, Sie verletzen sich bei einem Gebäudeeinsturz während eines Einsatzes so schwer, dass Sie Ihren Dienst dauerhaft nicht mehr ausüben können. In diesem Fall schützt die Dienstunfähigkeitsversicherung Sie und Ihre Familie vor finanziellen Engpässen, indem sie Ihnen eine monatliche Rente zahlt, übrigens auch bei Freizeitunfällen oder normalen Erkrankungen. Für Sie als Feuerwehrbeamter ist die so genannte spezielle Dienstunfähigkeitsklausel obligatorisch.

Zuletzt ist auch eine Diensthaftpflichtversicherung unverzichtbar. Angenommen, bei einem Einsatz wird durch eine Fehlentscheidung Ihrerseits ein privater Gegenstand oder das Eigentum Ihres Dienstherrn beschädigt – in solchen Fällen schützt Sie die Diensthaftpflichtversicherung für Feuerwehrleute vor finanziellen Forderungen des Geschädigten.

Zusätzlich zu diesen drei Versicherungen für Beamte bei der Feuerwehr empfehlen wir Ihnen, auch eine spezifische Unfallversicherung abzuschließen. Wenn Sie bei einer Rettungsaktion von einer Leiter stürzen und langfristige körperliche Einschränkungen davontragen, deckt diese Versicherung notwendige Anpassungen im Alltag, wie den Umbau Ihres Wohnraums oder Ihres Kraftfahrzeugs ab.

Im Folgenden erläutern wir Ihnen die einzelnen Beamtenversicherungen. Selbstverständlich stehen Ihnen unsere DBV Experten auch gerne persönlich für eine umfassende Beratung zur Seite und beantworten alle Ihre Fragen, damit Sie einen idealen Versicherungsschutz erhalten.
Beamtenlaufbahn eines Beamten bei der Feuerwehr

Feuerwehr Versicherungen DBVAls Beamter im Feuerwehrdienst durchlaufen Sie in ihrer Laufbahn drei wesentliche Phasen: die Zeit der Ausbildung (Anwartschaft bzw. Beamter auf Widerruf), die aktive Dienstzeit (Beamter auf Lebenszeit) und schließlich den Übergang in die Pension.

Jede dieser Stufen bringt unterschiedliche Herausforderungen und Risiken mit sich, weshalb es wichtig ist, dass auch Ihr Versicherungsschutz darauf abgestimmt und entsprechend angepasst wird. Da die Versorgung von Feuerwehrbeamten – insbesondere Beihilferegelungen und Pensionsleistungen – stark von den Regelungen des jeweiligen Bundeslands abhängt, gibt es keinen universellen Ansatz. In einigen Bundesländern profitieren Feuerwehrleute von der freien Heilfürsorge, in anderen Bundesländern von der Beihilfe bzw. der Möglichkeit der Pauschalen Beihilfe.

Wir beraten Sie gerne individuell, um sicherzustellen, dass Ihr Versicherungsschutz optimal auf Ihre persönliche Situation und die Vorgaben Ihres Bundeslands abgestimmt ist.
Feuerwehrbeamter auf Widerruf

Ausbildungsphase / Studium zum einfachen mittleren gehobenen höheren Dienst

Pfeil nach unten rechts
Feuerwehrbeamter auf Probe

Feuerwehranwärter Probezeit grundsätzlich 3 Jahre (kann abw.) nach erfolgreichem Bestehen der Abschlussprüfung

Pfeil nach unten rechts
Feuerwehrbeamter auf Lebenszeit
  • Voraussetzungen
    • amtsärztliche Untersuchung
    • positives Beurteilungsgespräch

Die wichtigsten Versicherungen für Beamtenanwärter bei der Feuerwehr

Feuerwehrbeamter / Feuerwehranwärter

1. Beihilfekonforme Krankenversicherung oder Anwartschaft + Pflegepflichtversicherung

2. Dienstunfähigkeitsversicherung mit spezieller Dienstunfähigkeitsklausel (Feuerwehrdienstfähigkeit)

3. Diensthaftpflicht

für den Sicherheitsbereich

1. Beihilfekonforme Krankenversicherung oder Anwartschaft für Feuerwehrbeamte

Feuerwehrbeamte Versicherungen3. Diensthaftpflicht für den Sicherheitsbereich 1. Beihilfekonforme Krankenversicherung oder Anwartschaft für Feuerwehrbeamte Als Feuerwehrbeamter stehen Sie nicht nur im Einsatz für die Gemeinschaft, sondern müssen sich auch mit den speziellen Regelungen rund um Ihre Krankenversicherung auseinandersetzen. Diese Regelungen können je nach Bundesland und Ihrem Beamtenstatus variieren – daher ist es wichtig, genau zu wissen, worauf es bei der Krankenversicherung für Feuerwehrleute ankommt.

Die erste Frage, die sich stellt, ist, ob Sie Anspruch auf die sogenannte „freie Heilfürsorge“ oder auf Beihilfe haben. Dies hängt von der Beihilfeverordnung Ihres Bundeslandes oder sogar Landkreises ab. Als Beamter der Bundeswehrfeuerwehr sind Sie beispielsweise beihilfeberechtigt wie alle anderen Bundesbeamten auch und wenden sich bei Angelegenheiten rund um die Beihilfe an das Bundesverwaltungsamt. Freie Heilfürsorge, die Ihre Krankheitskosten vollständig übernimmt, gibt es für den Einsatzdienst der Berufsfeuerwehren nur in einem Teil der Länder. In acht Ländern – darunter Bayern, Berlin und Nordrhein-Westfalen – sind Feuerwehrbeamte dagegen grundsätzlich beihilfeberechtigt, auch schon als Beamte auf Widerruf. Welche Regel in Ihrem Land gilt, zeigt die Übersicht in den häufigen Fragen weiter unten.

Wo es Heilfürsorge gibt, gilt sie in der Regel für die aktive Dienstzeit und endet mit dem Ruhestand; danach wechseln Sie in die Beihilfe. Sind Sie beihilfeberechtigt, übernimmt Ihr Dienstherr 50 % Ihrer Krankheitskosten – für die restlichen 50 % ist eine beihilfekonforme Restkostenversicherung bei einer Privaten Krankenversicherung (PKV) notwendig.

Ergänzend zur Krankenversicherung benötigen Feuerwehrleute auch immer die private Pflegepflichtversicherung (PVB), die wir Ihnen immer zusammen anbieten werden.

Feuerwehrbeamten stehen je nach Bundesland unterschiedliche Versicherungen zur Verfügung. Als Beamter der Feuerwehr benötigen Sie neben der Krankenversicherung zusätzlich Versicherungen, die auf die besonderen Risiken des Feuerwehrdienstes eingehen. Die Feuerwehr stellt höhere Anforderungen an die Absicherung: Zusätzlich zur PKV empfehlen sich für Feuerwehrbeamte eine Dienstunfähigkeitsversicherung und weitere Versicherungen. Die DBV ist Ihr Spezialist für alle Versicherungen der Feuerwehr – lassen Sie sich zu den Versicherungen beraten, die Sie zusätzlich zur Grundabsicherung benötigen.

Warum eine Anwartschaftsversicherung für Feuerwehrbeamte sinnvoll ist

Versicherungen FeuerwehrbeamteAls Angehöriger der Feuerwehr leisten Sie Tag für Tag wertvolle Arbeit und haben risikoreiche Aufgaben. Aus diesem Grund sollte Ihr Versicherungsschutz frühzeitig dafür sorgen, dass Sie gut abgesichert sind.

Im Rahmen Ihrer Krankenversorgung bietet sich hierbei eine Anwartschaft an. Das ist ein spezieller Tarif für junge Beamte bzw. junge Feuerwehrleute, der Ihnen langfristige Vorteile sichert.

Mit einer Anwartschaftsversicherung stellen Sie sicher, dass Sie zu einem späteren Zeitpunkt problemlos in eine private beihilfekonforme Krankenversicherung wechseln können – und zwar ohne erneute Gesundheitsprüfung. Dies ist besonders wichtig, da Sie als Feuerwehrbeamter einem erhöhten Risiko für Unfälle, Verletzungen und Erkrankungen ausgesetzt sind. Also gleich, was während Ihrer Zeit im Feuerwehrdienst passiert: Feuerwehrleute haben garantiert Zugang zu einem privaten Krankenversicherungstarif, der perfekt auf die Beihilfe durch den Dienstherrn abgestimmt ist.

Dabei wird zwischen der kleinen und der großen Anwartschaft unterschieden:

  • Eingefrorener Gesundheitszustand: Eine kleine Anwartschaft sichert Feuerwehrleuten das Recht, später eine private Krankenversicherung abzuschließen – unabhängig davon, ob sich Ihr Gesundheitszustand zwischenzeitlich verändert hat.
  • Altersrückstellungen: Mit einer großen Anwartschaft können Sie bereits in jungen Jahren Rücklagen bilden, die später zu günstigeren Beiträgen führen.

Unser Tipp: Starten Sie während der Ausbildung mit der kleinen Anwartschaft und wechseln Sie erst mit der Verbeamtung auf Lebenszeit in die große Anwartschaft. Sollten Sie nämlich vor dem Erreichen des Status BaL (Beamter auf Lebenszeit) aus dem Dienst ausscheiden, wären die gebildeten Altersrückstellungen verloren.

Gerade weil der Zugang zur privaten beihilfekonformen Krankenversicherung eine Gesundheitsprüfung erfordert, ist die Anwartschaftsversicherung für Feuerwehrbeamte so wichtig. Krankheiten, die Ihnen heute vielleicht unbedeutend erscheinen, könnten später zu Risikozuschlägen oder sogar zu einer Ablehnung führen. Mit einer Anwartschaft umgehen Feuerwehrleute diese Hürden und sind bestens auf die Zeit nach Ihrer Heilfürsorge vorbereitet.

Auch wenn Sie aktuell durch die Heilfürsorge abgesichert sind, lohnt es sich, frühzeitig eine Anwartschaft abzuschließen. Denn nach Ihrer aktiven Dienstzeit bei der Feuerwehr wechseln Sie automatisch in das System der Beihilfe und müssen die restlichen Krankheitskosten eigenständig durch eine Private beihilfekonforme Krankenversicherung bzw. Restkostenversicherung absichern. Dies gilt im Übrigen auch bei einer vorzeitigen Versetzung in den Ruhestand bei Dienstunfähigkeit.

Kein Anspruch auf Heilfürsorge – was tun?

Wenn der Anspruch auf Heilfürsorge für Feuerwehrleute endet, kann das zu finanziellen Herausforderungen führen – vor allem im Alter oder bei Vorerkrankungen. Eine rechtzeitige Vorsorge durch eine Anwartschaft ist daher wichtig. Mit einer kleinen oder großen Anwartschaftsversicherung sichern Sie sich als Beamter bei der Feuerwehr und ihre Angehörigen vorsorglich ab. So stellen Sie sicher, dass Sie später ohne erneute Gesundheitsprüfung in eine private, beihilfekonforme Krankenversicherung aufgenommen werden.

Wir beraten Sie gerne individuell, um sicherzustellen, dass Ihr Versicherungsschutz optimal auf Ihre persönliche Situation und die Vorgaben Ihres Bundeslands abgestimmt ist.
Beihilfe oder Heilfürsorge?

So ist es in den Bundesländern geregelt – und wo liegt der Unterschied zwischen freier Heilfürsorge und Beihilfe?

Beihilfe

Heilfürsorge

  • Bayern
  • Berlin
  • Brandenburg
  • Hessen
  • Nordrhein-Westfalen
  • Rheinland-Pfalz
  • Saarland
  • Thüringen
  • Baden-Württemberg
  • Bremen
  • Hamburg
  • Mecklenburg-Vorpommern
  • Niedersachsen
  • Sachsen
  • Sachsen-Anhalt
  • Schleswig-Holstein

Freie Heilfürsorge

Die freie Heilfürsorge übernimmt während Ihres aktiven Feuerwehrdienstes 100 % Ihrer Krankenkosten, ähnlich wie die gesetzliche Krankenkasse (GKV). Da Leistungen wie Heilpraktikerbehandlungen, Sehhilfen oder Zahnersatz oft nicht vollständig abgedeckt sind, empfiehlt sich für Feuerwehrleute eine Heilfürsorgeergänzungsversicherung.

Mit Beginn der Pension endet die freie Heilfürsorge und es greift die Beihilfe. Um im Alter hohe Versicherungsbeiträge zu vermeiden, sollten Sie rechtzeitig eine Anwartschaftsversicherung abschließen. Während der Zeit bis zur Verbeamtung auf Lebenszeit reicht meist eine kleine Anwartschaft, später ist eine große Anwartschaft sinnvoll.

Beihilfe

Die Beihilfe unterstützt Feuerwehrleute, indem ihr Dienstherr einen Teil ihrer Krankheitskosten übernimmt. Der genaue Prozentsatz hängt von Ihrem Familienstand, dem Bundesland und Ihrem Dienstherrn ab und beträgt 50 % bis 80 %.

Den verbleibenden Anteil müssen Feuerwehrleute durch eine private, beihilfekonforme Krankenversicherung absichern. Wählen Sie stattdessen die gesetzliche Krankenversicherung, tragen Sie den Kassenbeitrag in der Regel allein; die Beihilfe beteiligt sich dann nur noch an Ausgaben, für die die Kasse nicht aufkommt. Einen Zuschuss zum Beitrag gibt es lediglich über die pauschale Beihilfe einzelner Länder. Lücken im Kassenschutz lassen sich mit einer privaten Zusatzversicherung schließen.

Welcher Versicherungsschutz ist für Sie als Feuerwehranwärter und Beamter im Feuerwehrdienst mit Beihilfe sinnvoll?

Wenn Sie als Feuerwehrbeamter oder Feuerwehranwärter Beihilfe erhalten, benötigen Sie keine Anwartschaftsversicherung, sondern direkt eine beihilfekonforme Krankenversicherung. Diese deckt den Anteil ab, den die Beihilfe nicht übernimmt. Zusätzlich ist der Abschluss einer Pflegepflichtversicherung (PVB)           verpflichtend – sowohl für Sie als auch für Ihre beihilfeberechtigten Angehörigen, wie Kinder oder Ehepartner.

Als Pensionär profitieren Sie dann von einer erhöhten Beihilfe, die in den meisten Bundesländern 70 % der Krankheitskosten abdeckt. Die verbleibenden 30 % werden durch eine beihilfekonforme Restkostenversicherung abgesichert, die Sie ebenfalls frühzeitig abschließen sollten. Und auch im Ruhestand bleibt die Pflegepflichtversicherung unverzichtbar.

Wenn Sie Fragen haben oder Unterstützung bei der Auswahl der passenden Versicherung benötigen, helfen wir Ihnen gerne weiter.

Versicherungsschutz für Feuerwehrangehörige

Angehörige von Feuerwehrleuten – wie Kinder, Ehepartner oder Lebenspartner – haben durch ihre Tätigkeit bei der Feuerwehr unter bestimmten Voraussetzungen Anspruch auf Beihilfe durch den Dienstherrn. Voraussetzung hierfür ist, dass Ihre Angehörigen nicht selbst krankenversicherungspflichtig sind, beispielsweise durch eine eigene berufliche Tätigkeit. In diesem Fall können Ihre Angehörigen beihilfekonform versichert werden.

Versicherungsbedarf im Ruhestand

Mit Eintritt in den Ruhestand endet Ihr Anspruch auf freie Heilfürsorge. Stattdessen erhalten Sie als Beamter bei der Feuerwehr Beihilfe, die im Ruhestand in den meisten Ländern 70 % der beihilfefähigen Krankheitskosten abdeckt; einzelne Länder wie Bremen weichen davon ab. Die übrigen Kosten – in der Regel 30 % – müssen Sie, auch wenn Sie Ihrer Tätigkeit bei der Feuerwehr nicht mehr nachgehen, durch eine private Krankenversicherung absichern. Hier greift Ihre zuvor abgeschlossene Anwartschaftsversicherung, die Ihnen den Wechsel in eine private beihilfekonforme Krankenversicherung ohne erneute Gesundheitsprüfung ermöglicht.

Achten Sie daher darauf, dass Ihre Versicherungen rechtzeitig angepasst und aktiviert werden, um alle Kosten im Versicherungsfall abzudecken.

Warum brauchen Sie als Beamter im Feuerwehrdienst eine Pflegepflichtversicherung?

Seit dem 01.01.1995 besteht in Deutschland eine Versicherungspflicht für die Pflege. Diese eigenständige Versicherung wurde eingeführt, um das finanzielle Risiko bei Pflegebedürftigkeit zu minimieren. Sie gilt sowohl für gesetzlich als auch privat Krankenversicherte.

Wenn Sie vorher gesetzlich krankenversichert waren, war die Pflegepflichtversicherung automatisch enthalten. Mit Beginn Ihrer Tätigkeit als Beamter bei der Feuerwehr ändern sich jedoch Ihre Ansprüche: Sie erhalten entweder freie Heilfürsorge oder Beihilfe. In diesem Zuge müssen Sie eine separate Pflegepflichtversicherung abschließen.

Diese lässt sich bei uns unkompliziert in Kombination mit einer privaten Krankenversicherung und Anwartschaft für Feuerwehrleute einrichten – wir beraten Sie gerne dazu.

Finanzstarker Krankenversicherer Die Stiftung Warentest und Focus Money prüfen und beurteilen unter anderem regelmäßig die Finanzstärke unterschiedlicher Versicherer. Daher sollten finanzstarke Krankenversicherer für Sie als Beamter bei der Feuerwehr die erste Wahl darstellen, um stets auf die Leistungen und den Versicherungsschutz zurückgreifen zu können.
Hohe Expertise im Beamtenbereich Viele Versicherer bieten eine Anwartschaft oder beihilfekonforme Krankenversicherung für Feuerwehranwärter und Feuerwehrbeamte an, aber nur rund eine Hand voll Versicherer haben sich ausschließlich auf Feuerwehrangehörige bzw. Feuerwehrleute spezialisiert und weisen ein entsprechendes Wissen und eine entsprechend große Anzahl an versicherten Feuerwehrbeamten vor.
Beihilfeergänzungstarif Der Beihilfeergänzungstarif oder auch Heilfürsorgeergänzungstarif ist der wohl am meisten unterschätzte Baustein: Die Beihilfe und auch die freie Heilfürsorge für Feuerwehrleute zahlen analog zur GKV nicht alle Krankheitskosten. In der Regel wird auf gleichem Niveau wie die gesetzliche Krankenkasse geleistet. Dies sorgt jedoch oft für Kürzungen in den Bereichen: Zahnersatz, Heilpraktiker und Sehhilfen. Hierdurch würden Sie als Beamter im Feuerwehrdienst ohne Ergänzungstarif auf einem erheblichen Teil Ihrer Kosten sitzen bleiben. Dieser Tarif sollte in keinem Vertrag fehlen, zumal er auch sehr preiswert ist.
Flexibilität durch Optionsrechte Bei der Aufnahme Ihrer dienstlichen Tätigkeit bei der Feuerwehr haben Sie einen anderen Bedarf an Ihre Krankenversicherung als später. Bei der Wahl Ihrer beihilfekonformen Krankenversicherung oder Anwartschaft für Feuerwehrbeamte empfehlen wir auf ein umfangreiches Angebot an Optionsrechten achten. Optionsrechte sichern Ihnen zu bestimmten Zeitpunkten die Erweiterung Ihres Versicherungsschutzes ohne erneute Gesundheitsprüfung. Dies ist dann besonders wichtig, wenn eine erneute Gesundheitsprüfung aufgrund der Verschlechterung des Gesundheitszustandes zu Zuschlägen auf den Beitrag oder sogar zu einer Ablehnung führt.

Haben Sie Fragen hierzu? Melden Sie sich gerne bei uns und lassen Sie sich kostenlos und unverbindlich von unseren DBV Experten beraten.

Dienstunfähigkeitsversicherung für Beamte bei der Feuerwehr

Wenn Sie Ihren Feuerwehrdienst verrichten, kann es immer zu unvorhergesehen Unfällen kommen. Ob auf einer Veranstaltung, im Einsatz bei einem Feuer oder bei einer Rettungsaktion: Als Beamter bei der Feuerwehr sind Sie einem hohen Risiko ausgesetzt, das sich nur schwer einschätzen lässt. Dementsprechend gibt es auch keinen universellen Versicherungsschutz für Feuerwehrleute. Doch mit der richtigen Versicherung können Sie sicherstellen, dass Sie auch in schwierigen Zeiten, bspw. nach einem Unfall oder bei langfristigen Gesundheitsschäden, gut abgesichert sind.

Es gibt nur wenige Versicherungsgesellschaften, die speziell die Dienstunfähigkeit von Beamten im Feuerwehrdienst versichern – und das aus gutem Grund: Eine herkömmliche Berufsunfähigkeitsversicherung oder eine Standard-Dienstunfähigkeitsversicherung reicht in der Regel für Feuerwehrleute nicht aus, um den spezifischen Anforderungen und Gefahren des Feuerwehrdienstes gerecht zu werden, wie z.B. der Gefahr, die G26.3 Prüfung nicht zu bestehen.

Als Beispiel: Sie können aus gesundheitlichen Gründen kein Atemgeräteschutzgerät mehr tragen. Das führt nicht direkt zu einer allgemeinen Berufsunfähigkeit, aber es macht Sie dienstunfähig als Feuerwehrbeamter. Wenn Sie aufgrund eines gesundheitlichen Zustands oder einer Verletzung nicht mehr in der Lage sind, Ihre Aufgaben als Atemschutzgeräteträger zu erfüllen, greift nur eine Dienstunfähigkeitsversicherung mit einer speziellen Dienstunfähigkeitsklausel für diesen Fall.

Sollten Sie dienstunfähig werden und Ihrem Dienst als Feuerwehrangehöriger nicht mehr nachkommen können, erhalten Sie von Ihrem Dienstherrn ein monatliches Ruhegehalt. Der Betrag reicht jedoch in den meisten Fällen nicht aus, um den Lebensstandard zu halten – und eine Dienstunfähigkeit kann somit zu finanziellen Schwierigkeiten führen, wenn Sie sich vorher nicht durch die Leistungen einer Dienstunfähigkeitsversicherung abgesichert haben.

Die Versicherung für Beamte bei der Feuerwehr schließt diese Versorgungslücke und sorgt dafür, dass Ihre Existenz gesichert ist und Sie Ihre monatlichen Kosten abdecken können.

Finanzielle Auswirkungen der Dienstunfähigkeit

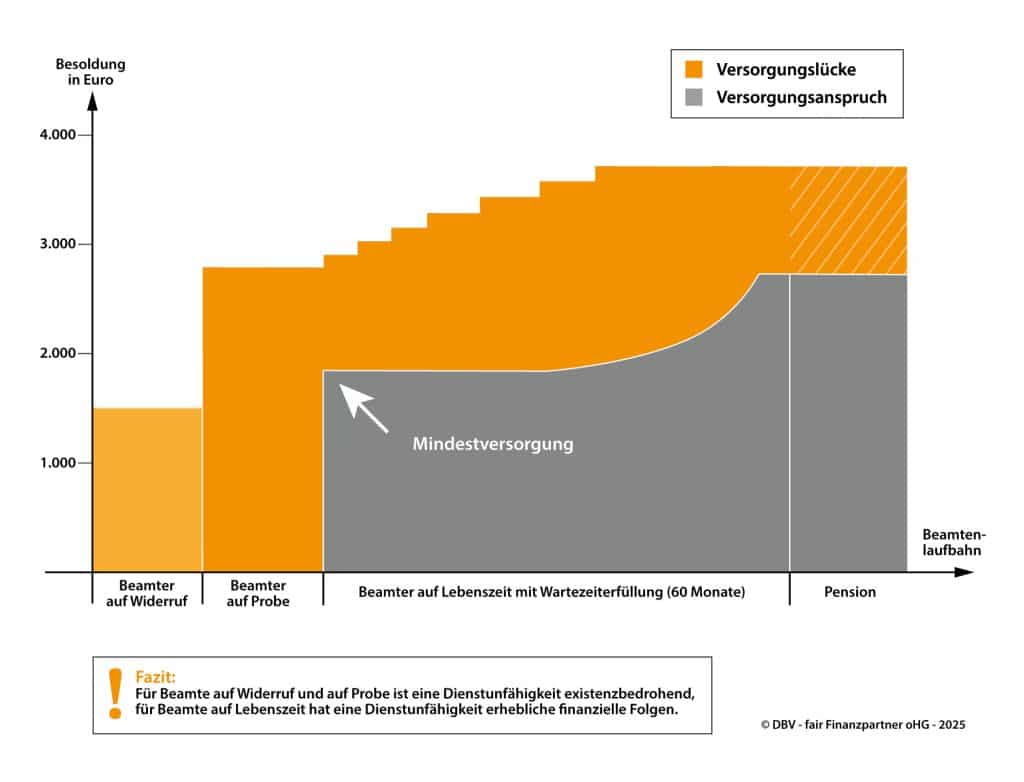
Wie Sie in der Grafik erkennen können, bedeutet eine solche Dienstunfähigkeit für Feuerwehrbeamte, die noch in den ersten fünf Jahren ihrer Dienstzeit sind, dass sie ihre Entlassungspapiere vom Dienstherrn erhalten. Das bedeutet: Ihr Gehalt entfällt zu 100%. Daher sind besonders junge Feuerwehrbeamte und Feuerwehranwärter auf Probe einem erheblichen Risiko ausgesetzt. Erst mit der Verbeamtung auf Lebenszeit haben Sie Anspruch auf eine Dienstunfähigkeitsrente des Dienstherrn – in den ersten Jahren allerdings häufig nur in Höhe der Mindestversorgung. Deren Höhe legt jedes Land selbst fest, gemessen an einer niedrigen Besoldungsgruppe; ein höheres Ruhegehalt kommt erst mit den Dienstjahren.

„Ein Feuerwehranwärter gilt als dienstunfähig, wenn er aufgrund gesundheitlicher Einschränkungen dauerhaft nicht in der Lage ist, seinen Dienst auszuüben und innerhalb von sechs Monaten keine Besserung in Sicht ist.“

Die gesetzliche Versorgung bei Dienstunfähigkeit ist leider keine Rundumabsicherung für Feuerwehrleute und – je nach Beamtenstatus – gehen Sie leer aus, wenn Sie als Feuerwehrangehöriger dienstunfähig werden. Insbesondere als Anwärter bei der Feuerwehr sind Sie während Ihrer Ausbildung hohen Anforderungen ausgesetzt. Ihre Tätigkeit ist nicht nur körperlich anspruchsvoll, sondern auch psychisch herausfordernd. Gerade zu Beginn Ihrer Dienstzeit können Sie somit in Situationen geraten, die langfristige Auswirkungen auf Ihre Gesundheit haben – sei es durch körperliche Belastungen, durch einen Unfall, einen schwerwiegenden Gesundheitsschaden oder durch den psychischen Stress – sorgen Sie deshalb frühzeitig vor, um im Versicherungsfall einen guten Dienstunfähigkeits-Schutz im Rücken zu haben.

Wir beraten Sie gerne, um gemeinsam den besten Versicherungsschutz für Ihre Tätigkeit bzw. Arbeit bei der Feuerwehr zu finden.

Welche Leistungen erhalten Beamte auf Widerruf bei der Feuerwehr, wenn sie dienstunfähig werden?

Falls es während der Ausbildungsphase von Feuerwehrleuten zu einer Dienstunfähigkeit kommt, erfolgt ihre Entlassung, und sie werden in der gesetzlichen Rentenversicherung versichert. Da die fünfjährige Wartezeit in der Regel mit diesem Beamtenstatus noch nicht erfüllt ist, bestehen keine Versorgungsansprüche durch Ihren Dienstherrn. Das bedeutet, dass Sie als Feuerwehranwärter bei Dienstunfähigkeit nicht nur ohne Arbeit dastehen, sondern auch keine finanziellen Leistungen vom Dienstherrn erhalten. In diesem Fall bleibt Ihnen fast nichts anderes möglich, als Grundsicherung zu beantragen, wenn keine anderen Einkünfte vorhanden sind.

Sind Beamte auf Probe im Feuerwehrdienst durch den Dienstherr abgesichert?

Für Sie als junger Feuerwehrbeamter, der erst seit kurzem im Dienst ist, gilt ein ähnliches Risiko wie für Beamtenanwärter: Es gibt nur einen Leistungsanspruch, wenn der Unfall, der zur Dienstunfähigkeit geführt hat, auf Ihre Tätigkeit bei der Feuerwehr zurückzuführen ist. Ansonsten gilt das Gleiche wie für Beamte auf Widerruf: Sie erwartet die Entlassung und Nachversicherung in der gesetzlichen Rentenversicherung.

Reicht das Ruhegehalt nach Dienstunfähigkeit bei einem Beamten auf Lebenszeit aus?

Zwar haben Sie bei einer Verbeamtung auf Lebenszeit Versorgungsansprüche gegen Ihren Dienstherrn, doch dieses Ruhegehalt ist in der Regel für Feuerwehrleute nicht ausreichend, um ihren gewohnten Lebensstandard zu halten. Die Dienstunfähigkeitsversicherung schließt die Versorgungslücke, damit Sie auch nach Ihrem aktiven Dienst bei der Feuerwehr Ihren Lebensstandard halten können.

Wie wird die Dienstunfähigkeit bei Feuerwehrbeamten festgestellt?

  • Das Verfahren zur Feststellung der Dienstunfähigkeit wird von der Stadt oder Gemeinde eingeleitet.
  • Es basiert auf den Regelungen im BeamtStG oder den Landesbeamtengesetzen des jeweiligen Bundeslandes.
  • Eine medizinische Begutachtung erfolgt durch den Amtsarzt, den die Stadt oder Gemeinde beauftragt.
  • Der Beamte kann den Arzt nicht selbst wählen, wie es bei anderen Versicherungsarten üblich ist.
  • Während des Verfahrens ist der Beamte verpflichtet, an den ärztlichen Untersuchungen teilzunehmen und den Terminen Folge zu leisten.

Welche medizinischen Voraussetzungen liegen der Dienstunfähigkeit zugrunde?

  • Der Arzt stellt fest, dass der Beamte dauerhaft krank ist und auf absehbare Zeit nicht in der Lage sein wird, seine ursprüngliche Tätigkeit wieder aufzunehmen.
  • Der Beamte gilt nur dann als dienstunfähig, wenn auf seiner Feuerwehrstelle kein passender Dienstposten für ihn vorhanden ist.
  • Dabei müssen alle dauerhaft eingerichteten Dienstposten an der Dienststelle berücksichtigt werden.

Fazit: Die gesetzliche Versorgung durch den Dienstherrn bei Dienstunfähigkeit reicht für Feuerwehrangehörige oft nicht aus. Besonders junge Feuerwehrbeamte (Beamte auf Widerruf oder Probe) verlieren im Falle der Dienstunfähigkeit ihr komplettes Gehalt-, doch auch als Beamter auf Lebenszeit sehen Sie sich mit einer erheblichen Versorgungslücke konfrontiert, die Sie unbedingt schließen sollten. Aus diesem Grund ist eine gezielte Absicherung bei Dienstunfähigkeit besonders wichtig.

Bei der DBV können Sie sich mit einer speziellen Dienstunfähigkeitsversicherung und angepassten Leistungen für Ihre Tätigkeit bei der Feuerwehr gegen alle Risiken absichern.

Diensthaftpflichtversicherung für Beamte bei der Feuerwehr

Als Feuerwehrbeamter und -anwärter tragen Sie eine enorme Verantwortung, sei es bei der Bekämpfung von Bränden, bei Unfällen, bei Rettungseinsätzen oder der Betreuung von Unfallopfern. Dabei sind Feuerwehrleute immer wieder Situationen ausgesetzt, in denen sie für Schäden haften können – sei es durch Unfälle, die Ihnen während des Einsatzes passieren oder durch den Verlust von Ausrüstungsgegenständen. Daher ist der Abschluss einer Diensthaftpflichtversicherung für Sie als Beamter bei der Feuerwehr besonders wichtig.

Gesetzliche Grundlagen zur Haftung:

  • § 839 BGB – Haftung bei Amtspflichtverletzung: Feuerwehrbeamte haften für Schäden gegenüber Dritten (z. B. Bürgern).
  • Art. 34 Grundgesetz – Der Staat tritt für Beamte ein.
  • §§ 75 BBG / 48 BeamtStG – Bund und Länder schaffen durch Gesetze die Möglichkeit, für Schäden im dienstlichen Bereich Regress zu nehmen.

Warum benötigen Feuerwehrbeamte bzw. Feuerwehrleute eine Diensthaftpflichtversicherung?

  • Schutz vor hohen Schadensforderungen: Schäden an Dienstfahrzeugen, Ausrüstungsgegenständen oder durch Unfälle bei der Arbeit können schnell zu hohen finanziellen Forderungen führen.
  • Absicherung vor unberechtigten Ansprüchen: Die Diensthaftpflichtversicherung schützt Sie als Feuerwehrangehörigen nicht nur vor berechtigten Schadensersatzforderungen Dritter, sondern wehrt auch unberechtigte Ansprüche ab – im Notfall auch vor Gericht.
  • Verantwortung im Dienst: Besonders im Einsatz kann es zu Schäden an Geräten, Fahrzeugen oder auch Personenschäden kommen.

Wie diese Risiken während Ihrer Arbeit bei der Feuerwehr konkret aussehen könnten, erläutern wir Ihnen gerne kurz an drei praktischen Beispielen:

  • Schäden an Dienstfahrzeugen: Ein Unfall bei der Anfahrt zu einem Einsatz verursacht hohe Reparaturkosten am eigenen oder Fremdfahrzug.
  • Verlust von Ausrüstungsgegenständen: Sie verlieren ein Arbeitsgerät oder denken nicht daran, es nach einem Einsatz wieder mitzunehmen. Es wird gestohlen – und Sie tragen die Verantwortung, da Sie die Aufsichtspflicht hatten.
  • Personenschäden: Im schlimmsten Fall kann ein Fehler im Einsatz zu einer Verletzung oder gar zum Tod einer Person führen – in solchen Fällen können die finanziellen Forderungen schnell in die Millionenhöhe steigen.

Die Diensthaftpflichtversicherung schützt Feuerwehrleute somit in allen Fällen, in denen sie in ihrer Tätigkeit als Beamter bei der Feuerwehr für Schäden haften müssen. Die Versicherung übernimmt nicht nur berechtigte Schadenersatzansprüche, sondern schützt Sie auch vor unberechtigten Forderungen, sodass Sie im Notfall nicht selbst für hohe Summen aufkommen müssen.

  • Empfohlene Deckungssumme: Mindestens 30 Mio. Euro für Personen- und Sachschäden.
  • Zusätzliche Versicherungsoptionen: Sie können Schäden an Dienstfahrzeugen, Verlust von Dienstschlüsseln oder Ausrüstungsgegenständen unkompliziert mitversichern.

Fazit: Feuerwehrbeamte bzw. Feuerwehrleute tragen eine große Verantwortung. Eine Diensthaftpflichtversicherung ist daher unverzichtbar, um sich vor den finanziellen Folgen eines Schadens zu schützen. Gerade in einem Beruf, der täglich mit Gefahren und anspruchsvollen Situationen verbunden ist, sorgt diese Versicherung für den nötigen Versicherungsschutz.

Sonderkonditionen für Mitglieder

Übrigens: Als Gewerkschafts- oder Verbandsmitglied profitieren Sie als Beamter bei der DBV von speziellen Sondertarifen, die Ihnen bei der Wahl der richtigen Versicherung helfen können. In einigen Gewerkschaften und Verbänden erhalten Sie als Mitglied sogar kostenlos eine Diensthaftpflichtversicherung, die Ihnen schon diesen Teil Ihrer Risiken abnimmt. Kontaktieren Sie uns für weitere Informationen und individuelle Angebote.

Häufig gestellte Fragen (FAQ)

Das hängt vom Land ab; für den Einsatzdienst der Berufsfeuerwehren ist Deutschland zweigeteilt (Stand 09/2026). Freie Heilfürsorge gibt es in Bremen, Hamburg, Mecklenburg-Vorpommern, Sachsen, Sachsen-Anhalt und Schleswig-Holstein. In Baden-Württemberg und Niedersachsen ist sie der gesetzliche Regelfall, die Kommune als Dienstherr darf aber abweichen. In Sachsen-Anhalt und Schleswig-Holstein können neu Eingestellte die Heilfürsorge binnen sechs Monaten ablehnen und stattdessen Beihilfe wählen.

Beihilfe bekommen Feuerwehrbeamte in Bayern, Berlin, Brandenburg, Hessen, Nordrhein-Westfalen, Rheinland-Pfalz, im Saarland und in Thüringen; hessische Städte dürfen nur während der Probezeit Heilfürsorge gewähren. Dort brauchen Sie von Beginn an eine beihilfekonforme Krankenversicherung.

Wer aus dem aktiven Dienst ausscheidet, verliert die Heilfürsorge und erhält Beihilfe für Versorgungsempfänger – in den meisten Ländern 70 Prozent. Die verbleibenden Kosten deckt eine private Krankenversicherung. Wird sie erst beim Eintritt in den Ruhestand abgeschlossen, prüft der Versicherer Ihre Gesundheit neu, und nach vielen Jahren im Einsatzdienst kann das teuer werden oder scheitern.

Eine frühzeitige Anwartschaft sichert Ihnen diesen Übergang ohne erneute Gesundheitsprüfung.

Der Einsatzdienst stellt eigene gesundheitliche Anforderungen, etwa an die Atemschutztauglichkeit. Wer sie dauerhaft nicht mehr erfüllt, fällt für den Einsatz aus, auch wenn er im Innendienst weiterarbeiten könnte. Ein Vertrag, der nur die allgemeine Dienstunfähigkeit absichert, zahlt dann womöglich nicht.

Wählen Sie deshalb eine Dienstunfähigkeitsversicherung mit Klausel für die Feuerwehrdienstunfähigkeit. Als Beamter auf Widerruf oder auf Probe sollte sie auch bei Entlassung zahlen: Ein Anspruch auf Ruhegehalt entsteht in der Regel erst nach fünf Dienstjahren, es sei denn, die Ursache ist ein Dienstunfall.

Ja. Entsteht im Einsatz ein Schaden, haftet nach außen zunächst Ihr Dienstherr. Bei grober Fahrlässigkeit oder Vorsatz darf er Sie jedoch in Regress nehmen (§ 48 BeamtStG) – zum Beispiel nach einem selbst verschuldeten Unfall mit dem Einsatzfahrzeug oder wenn teure Ausrüstung durch einen groben Fehler beschädigt wird.

Eine Diensthaftpflichtversicherung übernimmt solche Rückgriffe. Ihre private Haftpflicht hilft hier nicht, denn dienstliche Schäden schließt sie üblicherweise aus.

Weitere Antworten rund um Beihilfe und Restkostenversicherung finden Sie unter Beihilfe für Beamte und Private Krankenversicherung für Beamte. Alles Grundsätzliche zu Dienstunfähigkeit und Diensthaftpflicht steht auf Dienstunfähigkeitsversicherung und Diensthaftpflichtversicherung.

Kundenmeinungen

Nach oben scrollen
fair Finanzpartner oHG 417 Bewertungen auf ProvenExpert.com