Versicherungen für Lehramtsstudierende
Jetzt handeln. Geld sparen. In deine sichere Zukunft starten.
Beihilfe, Anwartschaft, Prüfung des Gesundheitszustandes und private Krankenversicherung (PKV) sind für dich noch Fremdwörter? Mach dir keinen Kopf! Wir zeigen dir den Weg durch den Versicherungsdschungel. Dass der Beruf des Lehrers zahlreiche Vorteile bietet, ist bekannt – vor allem wenn du es auf den Beamtenstatus abgesehen hast. Was aber Wenige wissen: Im Referendariat wirst du bereits verbeamtet. Du erhältst den Status Beamter bzw. Beamtin auf Widerruf. Genau das ermöglicht es dir, einen der wichtigsten finanziellen Vorteile in Bezug auf deine Krankenversicherung zu nutzen: die sogenannte Beihilfe. Und was noch Weniger wissen: Diesen Vorteil kannst du bereits jetzt im Studium nutzen. Denn wenn du deinen aktuellen Gesundheitszustand einfrierst, sparst du viel Geld in der Zukunft!
Hol dir als Student dein Ticket für die PKV und sichere dir besonders niedrige Beiträge und exklusive Leistungen! Dein Weg dorthin: den aktuellen Gesundheitszustand mit der Anwartschaft einfrieren lassen!
Vermutlich bist du aktuell noch in einer gesetzlichen Krankenversicherung (GKV). Das macht jedoch spätestens im Referendariat wenig Sinn, da die Beihilfe für dich 50% der Versicherungskosten übernimmt – denn du bist dann Beamter bzw. Beamtin auf Widerruf. Das heißt: Dein Dienstherr (das jeweilige Bundesland) bietet dir eine kostenfreie Krankenversicherung an, die bereits die Hälfte der Kosten deckt. Die anderen 50 % deckst du in der Regel mit einer beihilfekonformen Krankenversicherung ab, die es nur bei privaten Versicherern gibt; eine Krankenversicherung brauchst du seit 2009 sowieso. Der finanzielle Vorteil im Gegensatz zur GKV ist dennoch erheblich und sollte von dir unbedingt genutzt werden. Mit einer Anwartschaftsversicherung (AWFH), kannst du jetzt im Studium deinen aktuellen Gesundheitszustand einfrieren und künftig viel Geld sparen. Die AWFH kannst du als kostenloses und unverbindliches Ticket verstehen, dass du dir möglichst frühzeitig sicherst – nämlich dann, wenn du jung und gesund bist. Mit diesem Ticket erhältst du später einen maximal günstigen Zugang zur PKV (selbst wenn in der Zwischenzeit Krankheiten aufgetreten sind), denn du hast über uns deinen Gesundheitszustand eingefroren. Dazu beantwortest du im Rahmen einer Selbstauskunft acht kurze Fragen und wir ermitteln deinen potenziellen Tarif – auch das passiert natürlich kostenlos und unverbindlich.
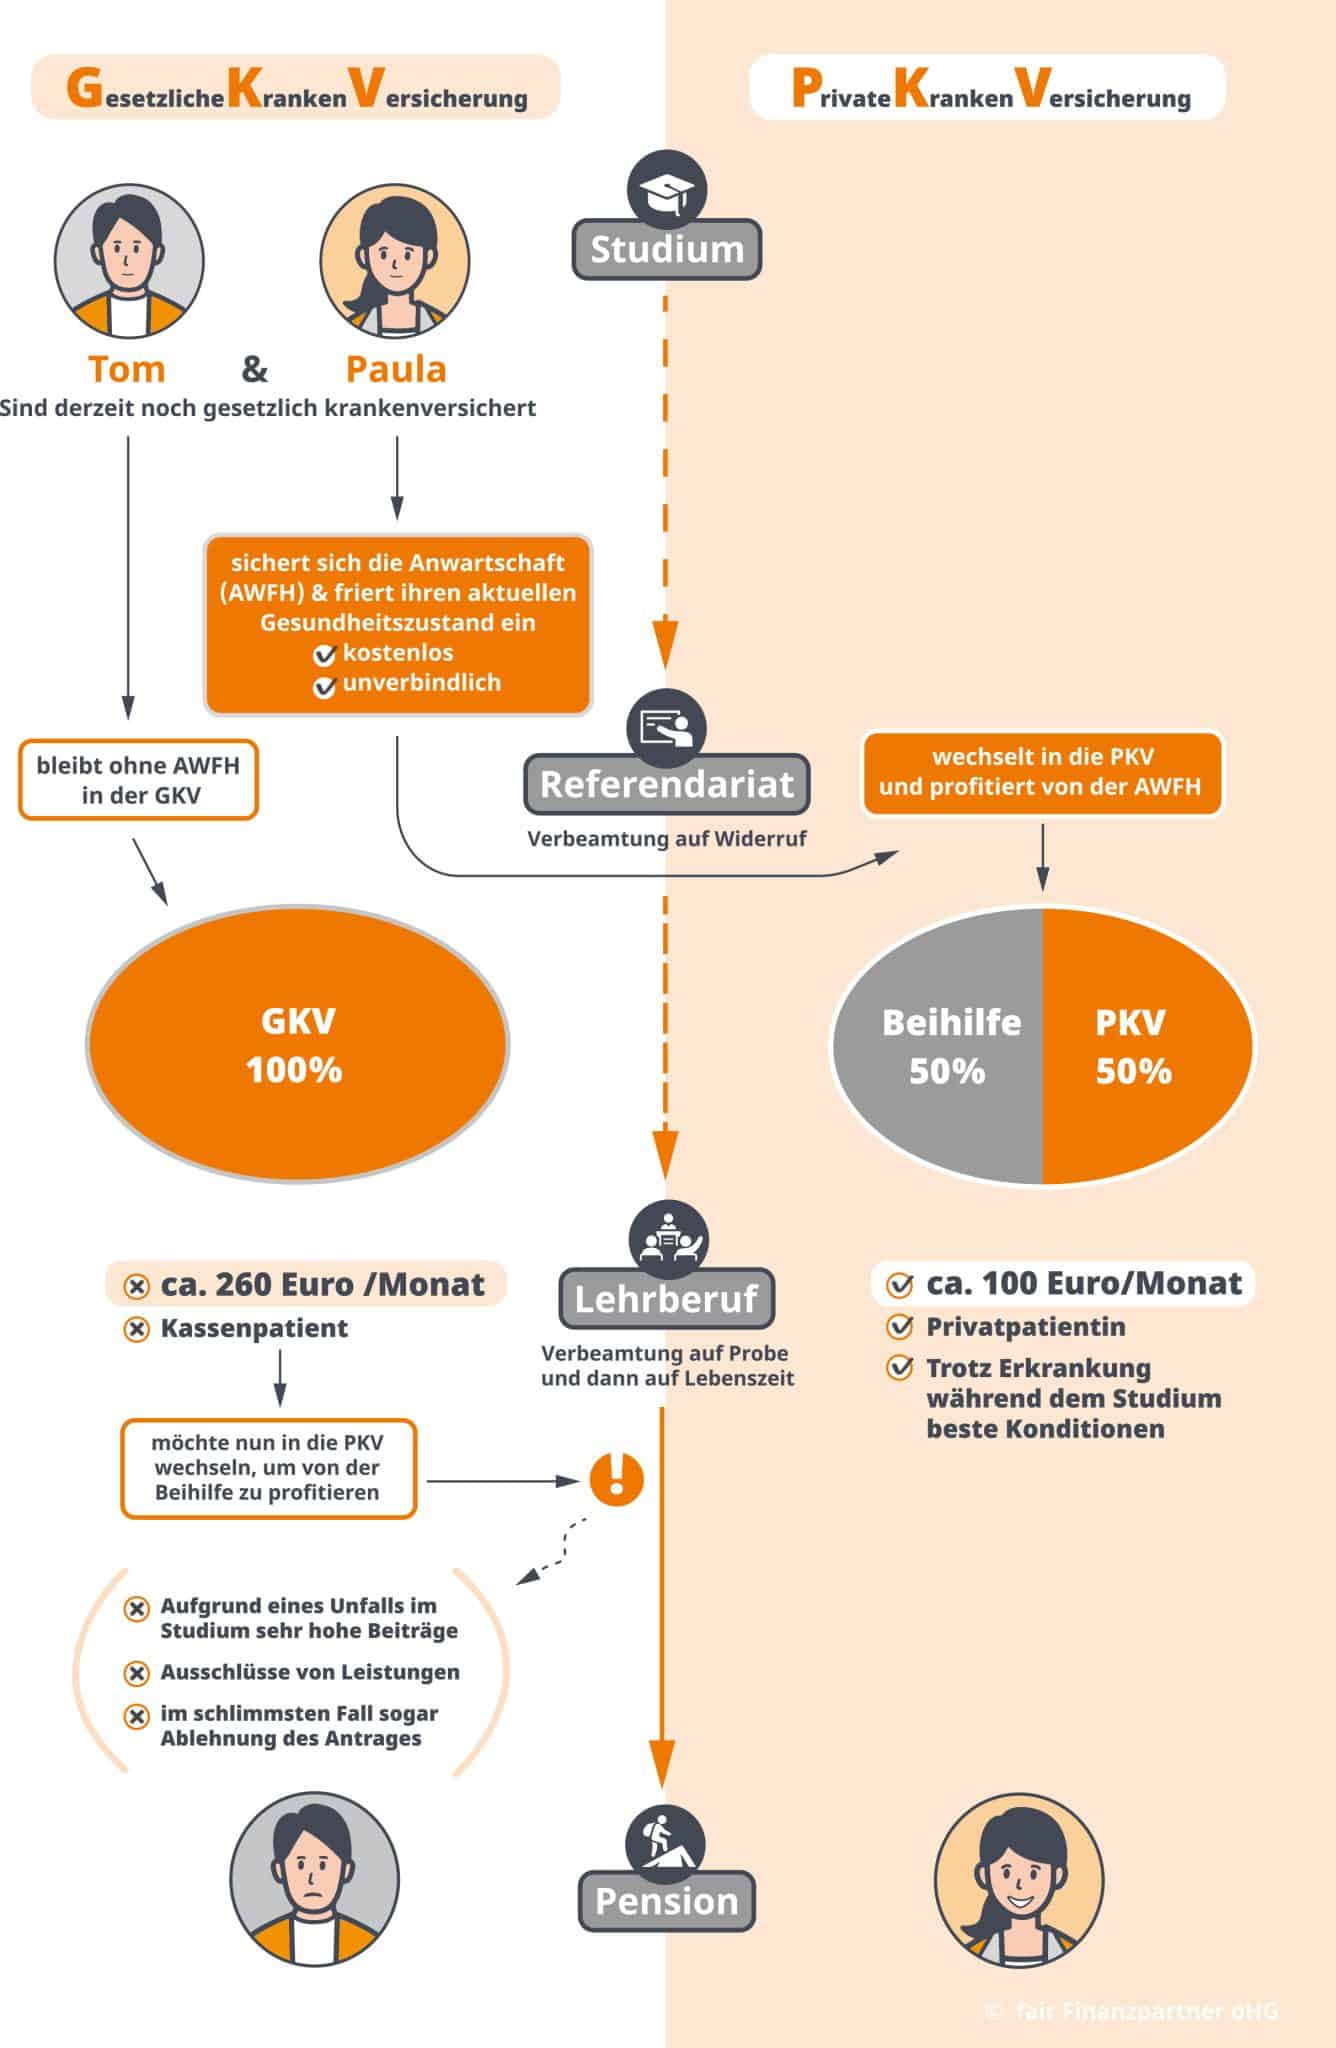
Wir haben das in einem konkreten Beispiel noch einmal für dich zusammengefasst:
(Auf das Bild klicken um es in höherer Auflösung aufzurufen)
Mitglieder bei Fit4Ref profitieren zusätzlich!
Bist du schon Mitglied? Wenn nein, lohnt sich das spätestens
zum Abschluss der Anwartschaftsversicherung (AWFH).
- kostenlose AWFH
- Kostenlose Diensthaftpflichtversicherung im Praxissemester
- Und viele weitere Vorteile
Informiere dich jetzt
Auf den Punkt gebracht: Deine Checkliste für eine sichere und kostengünstige Zukunft
- Anwartschaft sichern
- aktuellen Gesundheitszustand einfrieren
- dauerhaft Geld sparen und von exklusiven Leistungen profitieren
Eigentlich unverzichtbar: Diensthaftpflichtversicherung im Praxissemester!
Bereits während des Praxissemesters ist eine Diensthaftpflichtversicherung äußerst sinnvoll. Warum? Hier ein typisches Beispiel: Im Praxissemester bekommst du oft einen Schulschlüssel, für den du verantwortlich bist. Die meisten Studierenden sind in dieser Zeit über ihre Eltern privathaftpflichtversichert. Diese Versicherung deckt in der Regel aber nicht das Risiko des Verlusts eines Dienstschlüssels ab. Sollte die Schule in so einem Fall darauf bestehen, alle betreffenden Schlösser auszutauschen, kann das schnell einen fünfstelligen Betrag kosten. Doch es gibt mehrere Möglichkeiten, diesen Fall abzudecken:
Die einfachste Variante ist die Mitgliedschaft im Fit4Ref Club. In diesem Club ist die Diensthaftpflicht kostenlos inbegriffen – und spätestens nach deinem Abschluss brauchst du deine eigene Haftpflichtversicherung. Hier solltest du dich für eine Lösung entscheiden, bei dem der Baustein der Diensthaftpflichtversicherung direkt dabei ist und einen möglichst geringen Mehrbeitrag zur privaten Haftpflichtversicherung kostet. Das entsprechende Modell gibt es bei uns.
Dienstunfähigkeitsversicherung: Ein wichtiger Baustein bereits im Studium
Wie bei der beihilfekonformen Krankenversicherung gilt auch hier: Je früher der Abschluss, desto besser! Wer den Abschluss auf später verschiebt, geht das Risiko ein, dass sich das Gesundheitsbild zwischenzeitlich verschlechtert. Selbstverständlich berücksichtigen wir deinen Studentenstatus, wodurch es beitragsreduzierte Tarife für die Zeit des Studiums gibt. Sobald du dein Studium abgeschlossen hast und verbeamtet wirst, passen wir deinen Beitrag entsprechend an.
Wer es ganz genau wissen will
Mehr zu den Themen Anwartschaft, Beihilfe und PKV
Bereits während des Lehramtsstudiums kannst du die Weichen für deine zukünftige Versicherung als Referendar bzw. Referendarin stellen. Auch in jungen Jahren bist du leider nicht vor Krankheiten geschützt, deswegen lohnt es sich, schon so früh wie möglich die richtige Krankenversicherung für sich zu finden – zumindest aber eine Sicherheit zu haben, wenn bis zum Referendariat etwas mit der Gesundheit schief geht.
Durch den Start in dein Referendariat als Lehramtsanwärter oder Lehramtsanwärterin (Beamter/Beamtin auf Widerruf) nach dem Studium entsteht bei dir ein Anspruch auf Beihilfe. Du brauchst also keine Krankenversicherung über die gesamten Kosten abzuschließen, sondern musst lediglich den Teil versichern, der nicht von den Beihilfestellen übernommen wird. Die verbleibenden Kosten sicherst du am besten über eine beihilfekonforme Krankenversicherung ab. Diese Teilversicherung wird ausschließlich bei der privaten Krankenversicherung angeboten. Bleibst du dagegen freiwillig in einer gesetzlichen Krankenkasse, zahlst du den Beitrag allein, und die Beihilfe springt nur noch dort ein, wo die Kasse nichts bezahlt.
Wer als künftiger Lehrer oder Lehrerin nach dem Studium seine Ausbildung als Referendar bzw. Referendarin mit dem Status Beamter/Beamtin auf Widerruf an einer öffentlichen Schule beginnt, ist von der Verpflichtung einer gesetzlichen Krankenkasse befreit. In dieser Phase der Ausbildung werden Lehramtsanwärter / Referendarinnen im Krankheitsfall von ihrem Dienstherrn mit der anteiligen Übernahme der Krankheitskosten unterstützt. Diese Unterstützung heißt Beihilfe und beträgt bei Singles 50 % der echten Krankheitskosten, nicht der Beiträge für die Versicherung. Die Grundvoraussetzung für den Anspruch auf Beihilfe ist seit dem 01.01.2009, dass eine private beihilfekonforme Krankenversicherung mit mindestens ambulanten und stationären (Krankenhaus-) Leistungen für den verbleibenden Eigenanteil besteht, welche die durch die Beihilfe nicht getragenen Kosten einer Krankenbehandlung deckt.
In zehn Bundesländern – Baden-Württemberg, Berlin, Brandenburg, Bremen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Sachsen, Sachsen-Anhalt und Thüringen – gibt es neben dem System der individuellen Beihilfe auch die Pauschale Beihilfe. Die pauschale Beihilfe ist für Schwerkranke oder Beamte und Beamtinnen in einer niedrigen Besoldungsgruppe (kleiner als A10) eine Alternative. Für alle anderen Beamten ist diese pauschale Beihilfe keine sinnvolle Lösung. Lehrer und Lehrerinnen werden in der Regel mit A12 oder A13 besoldet, in Funktionsstellen (Fachleiter/Fachleiterin, Konrektor/Konrektorin, Schulleiter/Schulleiterin) auch mit A14-A16.
Ein frühzeitiger Abschluss sichert somit günstige Konditionen, denn private Krankenversicherungen führen bei der Aufnahme eine sogenannte Gesundheitsprüfung durch. Leider haben auch junge Menschen keine Sicherheit, dass der Gesundheitszustand unverändert bestehen bleibt. Deshalb empfehlen wir allen, die auf Lehramt studieren, sich mit dem Tarif AWFH der DBV bereits während des Studiums den Anspruch auf eine beihilfekonforme Krankenversicherung zu sichern.
Eventuell kann zu einem späteren Zeitpunkt die beihilfekonforme Krankenversicherung nur mit Einschränkungen (z. B. Beitragszuschlägen) und in manchen Fällen sogar überhaupt nicht mehr möglich sein. Die Anwartschaftsversicherung der DBV garantiert bei Beginn der Ausbildung als Beamter auf Widerruf die Aufnahme in unsere spezielle private Krankenversicherung, die die Beihilfeleistungen optimal ergänzt. Und das ohne erneute Risikoprüfung.
- Während der Anwartschaftsversicherung entstandene Krankheiten und Folgen sind mitversichert.
- Es gibt keine Wartezeiten bei der Umwandlung der Anwartschaftsversicherung in die Krankenversicherung / Restkostenversicherung, es reicht die Einreichung Ihrer Verbeamtungsurkunde.
Mehr zum Thema Diensthaftpflichtversicherung
Lehramtsstudierende sollten sich bereits während ihres Studiums gut versichern, hierzu zählt auch die Diensthaftpflichtversicherung. Versicherungen wie Kranken- oder Pflegepflichtversicherung sind per Gesetz vorgeschrieben. Doch es gibt noch einige andere Versicherungen, die notwendig sind. Hierfür müssen eventuell bestehende Risiken bedacht werden.
Bereits während des Praxissemesters ist eine Diensthaftpflichtversicherung notwendig. In dieser Zeit bekommst du oft von der Schule einen Schulschlüssel, für du zuständig bist. Die meisten Studierenden sind während des Studiums über ihre Eltern privathaftpflichtversichert. Diese Versicherung deckt je nach Anbieter im Regelfall aber nicht das Risiko des Verlusts eines Dienstschlüssels ab. Es gibt mehrere Möglichkeiten, diesen Fall abzudecken.
Die einfachste Variante ist die Mitgliedschaft im Fit4Ref Club. In diesem Club ist die Diensthaftpflicht kostenlos inbegriffen. Spätestens nach dem erfolgreichen Abschluss des Studiums brauchst du eine eigene private Haftpflichtversicherung. Hier solltest du dich für ein Unternehmen entscheiden, bei dem du den Baustein der Diensthaftpflichtversicherung absichern kannst. Dieser Baustein sollte lediglich einen geringen Mehrbeitrag zur privaten Haftpflichtversicherung kosten. Anhand der bestehenden Risiken sollte dann die Auswahl der optimalen Versicherungen erfolgen
Zudem ist die Wahl des Versicherungsunternehmens von großer Wichtigkeit.
Mehr zum Thema Dienstunfähigkeitsversicherung
Neben der Anwartschaft und der Diensthaftpflicht besteht auch im Studium bereits die Möglichkeit des Abschlusses einer Dienstunfähigkeitsversicherung. Anders als die Berufsunfähigkeitsversicherung ist die Dienstunfähigkeitsversicherung speziell für werdende Beamtinnen und Beamte und auf deren Risiken abgestimmt.
Als Lehramtsstudent und Lehramtsstudentin kannst du dieses Risiko bereits frühzeitig absichern. Ähnlich wie bei der beihilfekonformen Krankenversicherung ist auch hier die Devise: Je früher der Abschluss, desto besser. Wenn du den Abschluss auf später verschiebst, besteht mitunter auch hier die Möglichkeit, dass sich dein Gesundheitsbild zwischenzeitlich verschlechtert hat. Anders als bei der beihilfekonformen Krankenversicherung arbeitet die Dienstunfähigkeitsversicherung meist mit Leistungsausschlüssen.
Wenn eine Vorerkrankung besteht, kann diese durch die Versicherung vom Schutz ausgeschlossen werden und so kann auch der Versicherungsschutz im Falle einer Dienstunfähigkeit aufgrund der ausgeschlossenen Vorerkrankung entfallen. Um dieses Risiko zu verringern, ist der frühzeitige Abschluss einer Dienstunfähigkeitsversicherung sinnvoll.
Selbstverständlich berücksichtigt die DBV deinen Studentenstatus, wodurch es beitragsreduzierte Tarife für die Zeit des Studiums gibt. Beendest du erfolgreich dein Studium und wirst verbeamtet, wird der Beitrag angepasst.
Das Preis-Leistungs-Verhältnis muss stimmen. Allerdings gibt es für Studierende bei vielen Versicherungen Rabatte, Vergünstigungen oder Sonderkonditionen. Ein weiterer wichtiger Punkt ist, die Versicherungsbedingungen sorgfältig auf Ein- sowie Ausschlüsse zu überprüfen. Vor allem enthaltene Ausschlüsse können in einem späteren Schadensfall für Komplikationen sorgen.
FAZIT
Der Tarif der privaten Krankenversicherung der DBV wird später die Beihilfe deines Dienstherrn perfekt ergänzen. Und das ohne, dass du überhöhte Beiträge zahlen und möglicherweise sogar Leistungen und Kosten zusätzlich absichern musst, die durch die Beihilfen schon abgedeckt sind. Eine erneute Risikoprüfung bzw. Gesundheitsprüfung findet dann nicht mehr statt. Das garantiert dir auch dann einen Krankenversicherungsschutz, wenn während der Anwartschaft (deinem Studium) Krankheiten aufgetreten sind. Viele Beamte können nicht ohne erhebliche Beitragszuschläge in die beihilfekonforme Krankenversicherung wechseln. Anders als bei der gesetzlichen Krankenversicherung richtet sich der Beitrag in der beihilfekonformen Krankenversicherung nach dem Gesundheitszustand und dem Eintrittsalter. Um dieses Risiko der Zuschläge zu umgehen, ergibt der Abschluss der Anwartschaft frühzeitig Sinn. Statistisch gesehen ist der Gesundheitszustand im jüngeren Alter noch deutlich besser, weshalb der Abschluss der Anwartschaft schon im Bachelorstudium sinnvoll ist. Für den Fall, dass ein Studienabbruch erfolgt und ein anderer beruflicher Werdegang eingeschlagen wird, kann die Anwartschaft einfach und problemlos gekündigt werden. Eine Anwartschaftsversicherung ist eine Option für später, sie ist jedoch nicht verpflichtend.
Die Mitgliedschaft bei Fit4Ref ist obligatorisch, denn sie beinhaltet neben vielen tollen Benefits auch die kostenlose Anwartschaft sowie die ebenfalls kostenlose Diensthaftpflicht für Lehramtsstudenten und -studentinnen im Praxissemester.
Eine Dienstunfähigkeitsversicherung ist eine sinnvolle Ergänzung für jeden angehenden Lehrer.
Fazit:
Der Tarif der privaten Krankenversicherung der DBV wird später die Beihilfe deines Dienstherrn perfekt ergänzen. Und das ohne, dass du überhöhte Beiträge zahlen und möglicherweise sogar Leistungen und Kosten zusätzlich absichern musst, die durch die Beihilfen schon abgedeckt sind. Eine erneute Risikoprüfung bzw. Gesundheitsprüfung findet dann nicht mehr statt. Das garantiert dir auch dann einen Krankenversicherungsschutz, wenn während der Anwartschaft (deinem Studium) Krankheiten aufgetreten sind. Viele Beamte können nicht ohne erhebliche Beitragszuschläge in die beihilfekonforme Krankenversicherung wechseln. Anders als bei der gesetzlichen Krankenversicherung richtet sich der Beitrag in der beihilfekonformen Krankenversicherung nach dem Gesundheitszustand und dem Eintrittsalter. Um dieses Risiko der Zuschläge zu umgehen, ergibt der Abschluss der Anwartschaft frühzeitig Sinn. Statistisch gesehen ist der Gesundheitszustand im jüngeren Alter noch deutlich besser, weshalb der Abschluss der Anwartschaft schon im Bachelorstudium sinnvoll ist. Für den Fall, dass ein Studienabbruch erfolgt und ein anderer beruflicher Werdegang eingeschlagen wird, kann die Anwartschaft einfach und problemlos gekündigt werden. Eine Anwartschaftsversicherung ist eine Option für später, sie ist jedoch nicht verpflichtend.
Die Mitgliedschaft bei Fit4Ref ist obligatorisch, denn sie beinhaltet neben vielen tollen Benefits auch die kostenlose Anwartschaft sowie die ebenfalls kostenlose Diensthaftpflicht für Lehramtsstudenten im Praxissemester.
Eine Dienstunfähigkeitsversicherung ist eine sinnvolle Ergänzung für jeden angehenden Lehrer.
Häufig gestellte Fragen (FAQ)
Meist noch gesetzlich: bis zum 25. Geburtstag in der Regel beitragsfrei über die Familienversicherung der Eltern, danach in der studentischen Krankenversicherung. Sind Ihre Eltern verbeamtet, können Sie stattdessen in deren Beihilfe berücksichtigt sein, solange für Sie Kindergeld gezahlt wird – dann meist mit 80 Prozent Beihilfe und einem privaten Restkostentarif.
Häufig ja. Mit einer Anwartschaftsversicherung wird Ihr heutiger Gesundheitszustand festgehalten. Kommt bis zum Referendariat eine Diagnose hinzu – etwa eine Allergie, eine Psychotherapie oder eine Rückenbehandlung –, spielt sie beim späteren Wechsel in den Beihilfetarif keine Rolle mehr.
Besonders sinnvoll ist das, wenn Sie heute schon privat oder über die Beihilfe Ihrer Eltern versichert sind. Wer erst bei der Verbeamtung einsteigt, kann zwar die Öffnungsaktion nutzen, zahlt mit Vorerkrankungen aber unter Umständen bis zu 30 Prozent Zuschlag.
Mit der Ernennung zur Beamtin oder zum Beamten auf Widerruf werden Sie selbst beihilfeberechtigt, und die Familienversicherung endet in der Regel. Ab diesem Tag brauchen Sie eine eigene Absicherung: Beihilfe plus beihilfekonformer Ausbildungstarif, dazu die private Pflegepflichtversicherung. Haben Sie eine Anwartschaft, wird sie jetzt in den vollen Tarif umgestellt; ansonsten beginnt die sechsmonatige Frist der Öffnungsaktion.
Mehr zur Krankenversicherung nach der Verbeamtung: Private Krankenversicherung für Beamte und Beihilfe für Beamte.